Das US-amerikanische Office of the Comptroller of the Currency (OCC) bestätigt, dass das Bundesbankensystem bereit ist, bei digitalen Vermögenswerten eine Vorreiterrolle einzunehmen, und bekräftigt die Berechtigung der Banken, Kryptowährungen unter einem klaren und sicheren Regulierungsrahmen zu betreiben.
Der amtierende US-Währungsprüfer Rodney Hood hat eine umfassende Erklärung abgegeben, die einen Wendepunkt in der Beziehung zwischen dem föderalen Bankensystem und digitalen Vermögenswerten markiert.
Seinen jüngsten Aussagen zufolge, die er über den offiziellen OCC-Account auf X geteilt hat, „Das föderale Bankensystem ist gut aufgestellt, um an Aktivitäten im Bereich digitaler Vermögenswerte teilzunehmen.“. Mit dieser Aussage bestätigt Hood den entschlossenen Einstieg regulierter Banken in den aufstrebenden Kryptowährungs- und anderen Kryptoasset-Sektor.
HANDELN SIE VERTRAUEN MIT STABLECOINSDie Haltung von Hood und dem OCC zur Kryptowährungsinnovation basiert auf der Interpretative Briefe 1183 und 1184, Dokumente, die klarstellen und bestätigen, dass inländische Banken ohne vorherige behördliche Genehmigung Aktivitäten im Zusammenhang mit Krypto-Assets durchführen können, sofern sie strenge Standards hinsichtlich Sicherheit, Robustheit und Fairness erfüllen.
Die Veröffentlichung dieser Schreiben, insbesondere des Interpretive Letter 1184, stellt einen bedeutenden Meilenstein dar, da sie die Notwendigkeit vorheriger Genehmigungen für Banken für kryptobezogene Aktivitäten wie Verwahrung, Handel, Stablecoin-Management und sogar den Betrieb von Blockchain-Knoten beseitigt. Daher öffnet dieser Wandel die Tür für eine flexiblere Bereitstellung digitaler Dienste durch traditionelle Finanzinstitute, die nun in der Lage sind, einen Bereich zu dominieren, der bis vor kurzem nur Akteuren vorbehalten schien, die sich auf die Blockchain-Technologie spezialisiert haben.
Das OCC drängt auf die Integration des traditionellen Bankwesens mit digitalen Vermögenswerten.
Die OCC-Erklärung unterstreicht, dass das föderale Bankensystem bereit, Aktivitäten im Zusammenhang mit digitalen Vermögenswerten vollständig zu übernehmen, was eine tiefgreifende Transformation des amerikanischen Finanzsektors mit sich bringt. Die Auslegungsschreiben 1183 und 1184 bilden die Rechtsgrundlage, die es nationalen Banken und Bundessparkassen ermöglicht, Dienstleistungen im Zusammenhang mit Kryptowährungen anzubieten. Das umfasst Die Verwahrung von Krypto-Vermögenswerten, der Kauf und Verkauf von Kryptowährungen im Auftrag seiner Kunden und die Möglichkeit, spezialisierte Dienstleistungen an Dritte auszulagern, erweitern den Umfang der im Rahmen der Regulierung zulässigen Vorgänge.
Das OCC hat deutlich gemacht, dass Innovationen innerhalb des regulierten Finanzsystems und nicht außerhalb davon stattfinden müssen, und stärkt damit die Legitimität von Kryptowährungen und der DeFi-Infrastruktur auf institutioneller Ebene.
Laut Hood:
„Die Digitalisierung von Finanzdienstleistungen ist kein Trend, sondern eine Transformation.“
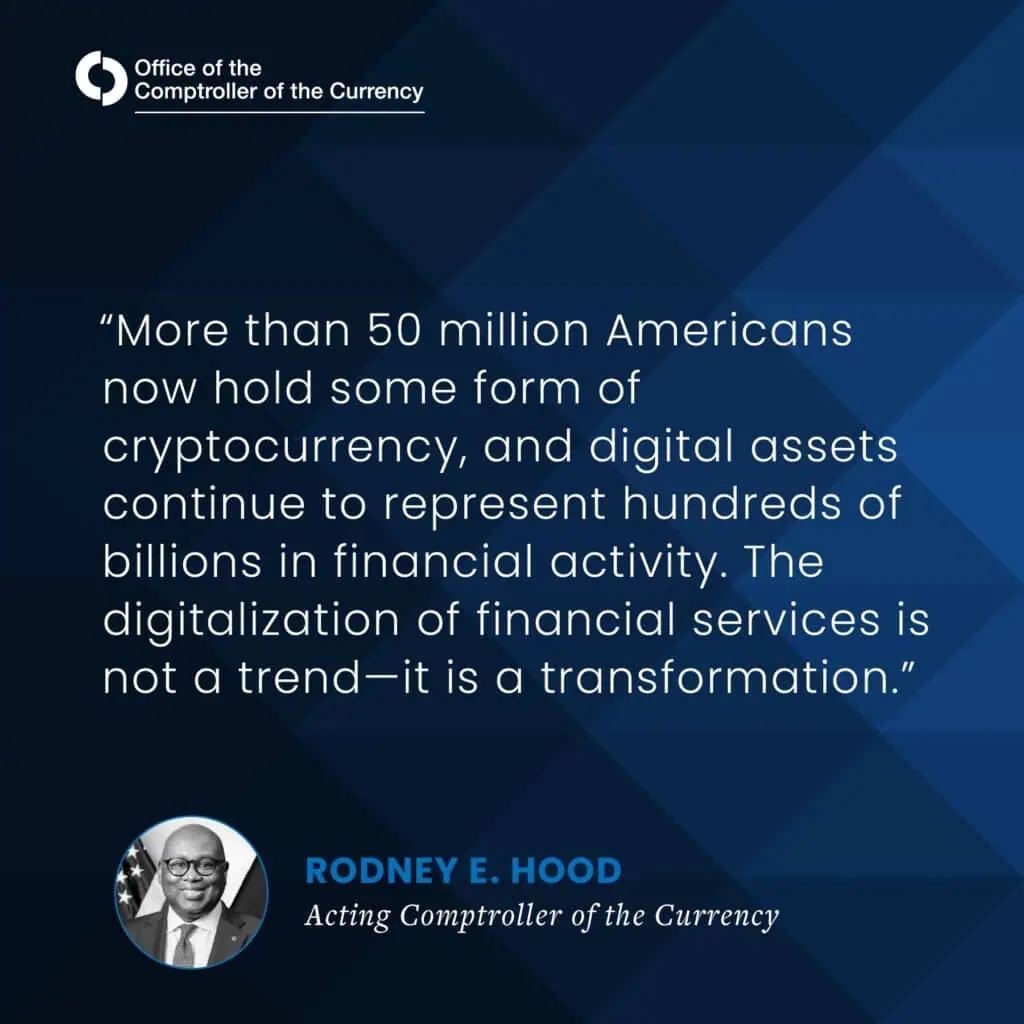
Mit dieser Haltung erkennt das OCC nicht nur die wachsende Bedeutung digitaler Vermögenswerte in der modernen Wirtschaft an, sondern positioniert die Bundesbanken auch als Schlüsselakteure, die diesen aufstrebenden Markt dominieren können, indem sie die Blockchain-Technologie mit der Stabilität und dem Vertrauen integrieren, die die traditionelle Bankenregulierung bietet.
BITCOIN EINFACH UND SICHER KAUFEN UND VERKAUFENInterpretive Letter 1184: Ein Meilenstein in der Krypto-Finanzregulierung
Der vom OCC herausgegebene Interpretive Letter 1184 ist ein zentrales Dokument, das eine neue Ära in der Regulierung von Krypto-Assets in den Vereinigten Staaten einläutet. Dieses Schreiben bestätigt, dass nationale Banken und Bundessparkassen Verwahrungs- und Ausführungsdienste für Kryptowerte anbieten dürfen, ohne zuvor eine Unbedenklichkeitserklärung einzuholen, sofern sie die etablierten Regulierungs- und Risikomanagementstandards einhalten.
Diese Änderung bedeutet, dass Banken für ihre Kunden Kryptowährungen kaufen, verkaufen und halten sowie ergänzende Dienstleistungen wie Buchführung, Steuererklärung und Vermögensbewertung anbieten können. Darüber hinaus erlaubt der Brief diesen Institutionen, kryptowährungsbezogene Aktivitäten an qualifizierte Drittanbieter auszulagern, Dadurch werden die Möglichkeiten der Zusammenarbeit zwischen traditionellen Banken und Kryptounternehmen erweitert.
Die Bedeutung dieses Briefes liegt in der Rechtsklarheit Dies trägt dazu bei, die Unsicherheit zu beseitigen, die die Teilnahme der Banken am wachsenden digitalen Ökosystem jahrelang eingeschränkt hat. Der Brief spiegelt auch die Bereitschaft des OCC wider, Förderung von Innovationen innerhalb des regulierten Finanzsystems, um sicherzustellen, dass die Einführung digitaler Vermögenswerte auf sichere Weise erfolgt, die Verbraucher geschützt werden und die Integrität des Bankensystems gewahrt bleibt.
In diesem Sinne hat der amtierende Währungsprüfer sagte erlangte das In den Vereinigten Staaten besitzen etwa 50 Millionen Menschen Kryptowährungen. und dass diese digitalen Vermögenswerte kommerzielle und finanzielle Aktivitäten im Wert von mehreren Milliarden Dollar darstellen. Damit unterstreicht Hood die Bedeutung der Führungsrolle des Landes in diesem aufstrebenden Sektor.
 bescheinigt
Blockchain Kurs
BasislevelNehmen Sie an diesem Kurs teil, in dem wir Blockchain auf klare, einfache und prägnante Weise erklären, damit Sie eine sehr klare Vorstellung davon haben, woraus diese neue Technologie besteht.
Daher ist die Veröffentlichung dieses Auslegungsschreibens ein entscheidender Schritt zur Modernisierung des US-Finanzsektors, der nun die Vorteile der Tokenisierung von Vermögenswerten, Stablecoins und Distributed-Ledger-Technologien nutzen kann, um effizientere, an die aktuelle Nachfrage angepasste Dienstleistungen von Nutzern und Investoren.
Wie geht es weiter mit der Regulierung und der Zukunft digitaler Vermögenswerte in den USA?
Während das OCC den Weg für eine aktive Beteiligung der Bundesbanken am Kryptosektor ebnet, besteht der nächste Schritt darin, dass andere wichtige Regulierungsbehörden wie die SEC, die CFTC, die Fed und die FDIC ihre Vorschriften aktualisieren, um dieser Veränderung Rechnung zu tragen. Die Koordination zwischen diesen Stellen wird von entscheidender Bedeutung sein, um einen robusten Regulierungsrahmen zu schaffen, der Innovationen ermöglicht, ohne dabei Sicherheit und Verbraucherschutz zu opfern.
Darüber hinaus muss die Bankenbranche ihre internen Kapazitäten zur Verwaltung digitaler Vermögenswerte und ihrer Risiken, einschließlich der Cybersicherheit, der Verhinderung illegaler Aktivitäten und der Bewältigung der mit Kryptowährungen verbundenen Volatilität, weiter stärken.
Mittelfristig dürfte diese Liberalisierung der Regulierung die Schaffung neuer Blockchain-basierter Finanzprodukte vorantreiben – von Depotdienstleistungen über Handelsplattformen bis hin zu Lösungen für die Tokenisierung traditioneller Vermögenswerte. Dies könnte das Kundenerlebnis verändern und die Investitions- und Finanzierungsmöglichkeiten erweitern.
TRETEN SIE IN KRYPTO EIN UND BEGINNEN SIE MIT EINEM KLICK MIT DEM HANDELSchließlich kann die institutionelle Legitimierung von Kryptowährungen und DeFi-Infrastruktur innerhalb des traditionellen Bankensystems zu mehr Stabilität und Reife des digitalen Marktes beitragen und ein integrativeres, innovativeres und widerstandsfähigeres Finanzökosystem konsolidieren.
Die Investition in Kryptoassets unterliegt keinen umfassenden Regulierungen und ist aufgrund der hohen Volatilität möglicherweise nicht für Privatanleger geeignet. Zudem besteht das Risiko, den gesamten investierten Betrag zu verlieren.