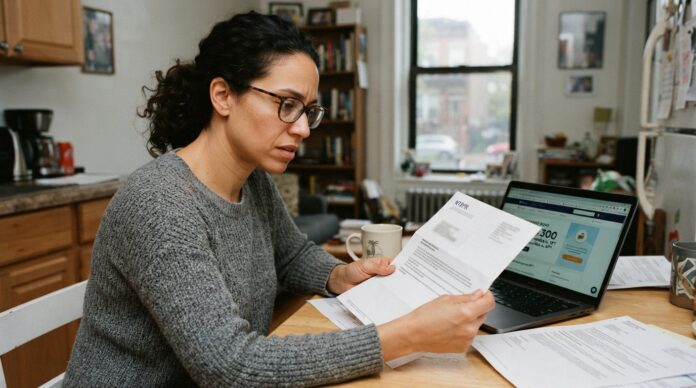
Die von Elon Musk unterstützte Finanzplattform musste ihre Geschäftsstrategie im Bundesstaat New York anpassen. Dies geschah nach einer direkten Warnung der staatlichen Aufsichtsbehörde. X Money hat die Zinszahlung durch einen Bonus von 300 US-Dollar ersetzt. Für seine Nutzer in New York ist die Bank nicht mit traditionellen Prämien für gespeicherte Gelder ausgestattet, da sie keine Banklizenz besitzt.
Die Überprüfung durch die NYDFS und der Strategiewechsel von X Money
Das New Yorker Finanzaufsichtsamt (NYDFS) gilt als eine der strengsten Regulierungsbehörden im globalen Finanzsektor. Kürzlich teilte die Behörde der Zahlungsabteilung des beliebten sozialen Netzwerks mit, dass sie keine bankähnlichen Prämien mehr für Guthaben von New Yorker Einwohnern anbieten darf. Der Hauptgrund liegt in der Art ihrer Betriebslizenz, die ihr nicht die Befugnisse eines traditionellen Bankinstituts einräumt.
Um Kapitalflucht aus einem der größten Finanzzentren des Landes zu verhindern, hat die Plattform eine Alternative entwickelt. Anstatt einer kontinuierlichen Rendite bietet sie einen „Direktüberweisungsbonus“ von 300 US-Dollar an. Das Unternehmen hat in seinen offiziellen Mitteilungen wiederholt betont, dass diese Zwischenvergütung keine Rendite darstellt und versucht somit, die Vorgaben der New Yorker Aufsichtsbehörde einzuhalten.
Dieser Schritt verdeutlicht die rechtlichen Schwierigkeiten, mit denen Technologieunternehmen konfrontiert sind, wenn sie Finanzdienstleistungen in ihre Ökosysteme integrieren wollen, ohne sich den vollen regulatorischen Auflagen einer Banklizenz zu unterwerfen. Die rasche Anpassung der Plattform zeigt, wie wichtig es ist, technologische Innovation und strikte Einhaltung regulatorischer Bestimmungen in Einklang zu bringen.
Die Bonusbedingungen: 300 $ für qualifizierte Transfers
Die Struktur dieses neuen Anreizes ist darauf ausgelegt, die Liquidität innerhalb der Plattform zu erhalten, ohne gegen die Vorschriften der NYDFS zu verstoßen. Einwohner von New York, die diesen Bonus von 300 US-Dollar erhalten möchten, müssen eine bestimmte Voraussetzung erfüllen: Sie müssen 3.000 US-Dollar an berechtigten Überweisungen auf ihre Guthabenkonten tätigen. Sobald diese Schwelle erreicht ist, verpflichtet sich die Plattform, den Bonus innerhalb von 14 Tagen gutzuschreiben.
Der vom Unternehmen festgelegte Übergangszeitplan markiert einen klaren Wendepunkt. Bis zum 30. September konnten Nutzer noch Zinsen auf ihr Guthaben erhalten. Ab dem 1. Oktober gilt ausschließlich ein Bonussystem. Dieser Zeitraum ist entscheidend, um den Aufsichtsbehörden zu verdeutlichen, dass das Unternehmen seine Aktivitäten, die denen einer traditionellen Bank ähneln, eingestellt hat.
Es ist paradox, wie die Plattform ihre Dienste bewirbt. Obwohl sie sich als Produkt präsentiert, mit dem Kunden in New York Geld überweisen, Schecks ausstellen, Rechnungen bezahlen und kostenlos Bargeld an Geldautomaten abheben können, sieht die rechtliche Realität deutlich restriktiver aus. Die Wortwahl spielt dabei eine entscheidende Rolle: Begriffe wie „Prämien“ oder „Boni“ ersetzen traditionelle Finanzkonzepte, um Strafen zu vermeiden.
Geldtransferdienstleister versus Bank: eine juristische Grauzone
Der Kern dieser regulatorischen Kontroverse liegt im grundlegenden Unterschied zwischen einer Geldtransferlizenz und einer Banklizenz. Die NYDFS hat X Payments als Geldtransferunternehmen zugelassen (mit der Nichtbankenlizenznummer MT-105532, ausgestellt am 24. Juli). Laut Definition der Aufsichtsbehörde ist ein Geldtransferunternehmen ein Unternehmen, das Gelder für die Öffentlichkeit transferiert, aber nicht als Bank tätig sein darf.
Auf der Lizenzseite des Unternehmens wird offen zugegeben, dass es sich nicht um eine Bank handelt. Die Nutzungsbedingungen für das Guthabenkonto enthalten einen ausdrücklichen Haftungsausschluss, der besagt, dass das Unternehmen nicht durch die FDIC versichert ist und keine Einzahlungen im herkömmlichen Sinne entgegennimmt. Auf der Homepage des Anbieters wird jedoch mehrfach die Möglichkeit von Einzahlungen erwähnt, was einen klaren Widerspruch zwischen der Produktwerbung und der rechtlichen Realität darstellt.
Guthabenkonten sind nützliche Finanzinstrumente, bergen aber ein bekanntes und kontrolliertes Risiko, das sich von dem eines herkömmlichen Sparkontos unterscheidet. Da sie nicht im gleichen Umfang wie Banken durch eine direkte staatliche Einlagensicherung abgesichert sind, hängt der Schutz der Nutzer von Prüfungen und der Transparenz des ausstellenden Unternehmens ab. Wenn Sie mehr über die Funktionsweise dieser Konten und den Schutz Ihres Vermögens erfahren möchten, finden Sie weitere Informationen unter [Website-Adresse]. Bit2Me-Akademie.
Die Auswirkungen auf das Finanzökosystem und die Marktgrößen
Der Einstieg großer Technologieplattformen in den Zahlungsverkehr ist kein Einzelfall, sondern Teil eines makroökonomischen Trends, der auf die Verschmelzung von Kommunikation und Finanzen abzielt. Das erklärte Ziel vieler dieser Unternehmen ist es, umfassende Anwendungen zu entwickeln, mit denen Nutzer ihr gesamtes digitales und finanzielles Leben verwalten können, ohne das jeweilige Ökosystem zu verlassen.
Um das Ausmaß der Ambitionen dieser Technologieplattformen zu verstehen, ist es notwendig, die von Analysten verwendeten Kennzahlen zu untersuchen. Im Kontext sozialer Netzwerke, die globale Finanzdienstleistungen integrieren wollen, erreichen Transaktionsprognosen und Metadaten schwindelerregende theoretische Werte. Einige Marktkennzahlen und globale Volumenmodelle nennen Größenordnungen von bis zu 2094643562.08 Milliarden US-Dollar, wenn sie den gesamten adressierbaren Markt und den potenziellen langfristigen Kapitalfluss dieser Infrastrukturen bewerten. Diese Zahlen, so theoretisch sie auch sein mögen, verdeutlichen, warum Aufsichtsbehörden wie die NYDFS eine so genaue Überwachung durchführen.
Die Verwaltung solch enormer Kapitalmengen erfordert eine robuste Infrastruktur und vor allem einen Rechtsrahmen, der Verbraucher vor potenziellen Insolvenzen oder unlauteren Geschäftspraktiken schützt. Die Pflicht zur Einholung entsprechender Lizenzen ist nicht bloß eine bürokratische Formalität, sondern eine unerlässliche Schutzmaßnahme für die Finanzstabilität.
Die Bedeutung regulatorischer Klarheit: Der Kontrast zur MiCA-Verordnung
Der Fall von X Money in New York verdeutlicht die Herausforderungen, die mit der Geschäftstätigkeit in Jurisdiktionen mit fragmentierten oder veralteten Regulierungen einhergehen, welche sich nicht immer gut an neue digitale Geschäftsmodelle anpassen lassen. In den Vereinigten Staaten führt die Finanzregulierung auf Ebene der einzelnen Bundesstaaten zu einem komplexen Geflecht, in dem ein Unternehmen in einem Bundesstaat frei agieren kann, während es in einem Nachbarstaat mit gravierenden Verboten konfrontiert wird.
Die Europäische Union hingegen hat sich für einen deutlich einheitlicheren und proaktiveren Ansatz entschieden. Mit dem Inkrafttreten der MiCA-Verordnung schafft Europa einen klaren und transparenten Rahmen für Anbieter von Krypto-Asset-Dienstleistungen und E-Geld-Institute. MiCA definiert präzise, welche Einrichtungen Asset-Backed Token oder E-Geld-Token ausgeben dürfen und welche Kapital- und Sicherheitsanforderungen sie erfüllen müssen.
Gemäß der MiCA-Verordnung werden Unklarheiten darüber, ob ein Dienst einen effektiven Jahreszins (APY) oder lediglich Boni bietet, streng geprüft, um sicherzustellen, dass Verbraucher genau verstehen, welche Art von Produkt sie nutzen. Der Handel über Ihre sichere und regulierte europäische Börse garantiert, dass die angebotenen Dienstleistungen geprüft sind und den geltenden Vorschriften entsprechen. Dadurch werden die rechtlichen Grauzonen beseitigt, die in anderen Regionen häufig zu solchen Konflikten führen. Um über diese regulatorischen Entwicklungen auf dem Laufenden zu bleiben, laden wir Sie ein, die Aktualisierungen unter [Link zu den Aktualisierungen] zu verfolgen. news.bit2me.com.
Häufig gestellte Fragen
Warum bietet X Money in New York keinen effektiven Jahreszins an?
Das New Yorker Finanzdienstleistungsministerium (NYDFS) stellte fest, dass das Unternehmen über eine Geldtransferlizenz und nicht über eine Banklizenz verfügt. Daher ist es nicht berechtigt, seinen Nutzern Prämien oder herkömmliche Jahreszinsen auf Guthaben anzubieten.
Welche Voraussetzungen müssen erfüllt sein, um den X-Money-Bonus zu erhalten?
Um den fehlenden Jahreszins auszugleichen, bietet die Plattform Einwohnern von New York einen Bonus von 300 US-Dollar an. Um diesen zu erhalten, müssen Nutzer 3.000 US-Dollar an berechtigten Überweisungen auf ihr Guthabenkonto tätigen. Der Bonus wird anschließend innerhalb von 14 Tagen gutgeschrieben.
Worin besteht der Unterschied zwischen einem Geldtransferdienstleister und einer Bank?
Ein Geldtransferdienstleister ist berechtigt, Gelder zwischen Parteien zu transferieren, jedoch nicht, Guthaben zum Zweck der Erzielung finanzieller Gewinne zu halten oder eine direkte staatliche Einlagensicherung (wie beispielsweise die der FDIC) anzubieten. Eine Bank hingegen besitzt eine Banklizenz, die es ihr erlaubt, Kapital aufzunehmen, Kredite zu vergeben und regulierte Jahreszinsen anzubieten.
Wie schützt die europäische Gesetzgebung die Nutzer in solchen Fällen?
In Europa schaffen die MiCA-Verordnung und die E-Geld-Richtlinien klare Klassifizierungen. Unternehmen müssen ihre Dienstleistungen explizit definieren und strenge Sicherheitsvorkehrungen für Kundengelder treffen, um sicherzustellen, dass Finanzprodukte transparent, geprüft und mit den EU-Vorschriften konform sind.
Das Spannungsverhältnis zwischen technologischer Innovation und traditioneller Finanzregulierung führt weiterhin zu bedeutenden Ereignissen im Sektor. Die Anpassung globaler Plattformen an die Anforderungen lokaler Aufsichtsbehörden wie der NYDFS zeigt, dass die Einhaltung regulatorischer Vorgaben eine unverzichtbare Voraussetzung für die langfristige Lebensfähigkeit jedes Zahlungsverkehrssystems ist.
Mit zunehmender Reife des digitalen Finanzsektors wird regulatorische Klarheit zum wertvollsten Gut. Während einige Regionen weiterhin mit fragmentierten Regulierungen zu kämpfen haben, ebnen einheitliche Rahmenwerke wie die MiCA-Verordnung in Europa den Weg für ein Umfeld, in dem Technologie auf einer transparenten und geprüften Grundlage gedeihen kann, die den Nutzer jederzeit schützt.
Die Investition in Kryptoassets unterliegt keinen umfassenden Regulierungen und ist aufgrund der hohen Volatilität möglicherweise nicht für Privatanleger geeignet. Zudem besteht das Risiko, den gesamten investierten Betrag zu verlieren.
Dieser Artikel wurde mithilfe von Werkzeugen der generativen künstlichen Intelligenz erstellt.