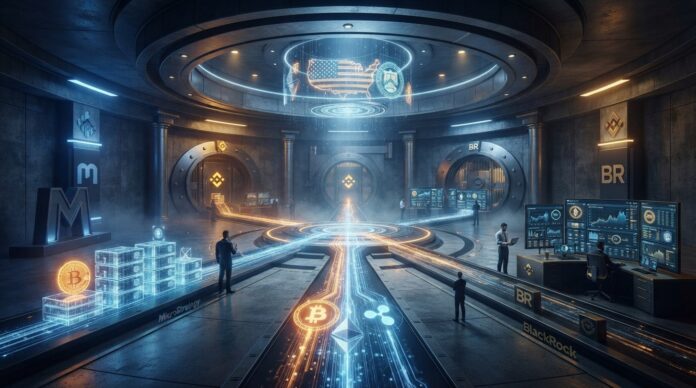
Visa stawia kolejny krok w kierunku adopcji kryptowalut, prezentując infrastrukturę zaprojektowaną tak, aby umożliwić instytucjom finansowym i firmom fintech integrację płatności stablecoinami. Ten krok ma na celu optymalizację operacji skarbowych i rozliczeniowych poprzez wykorzystanie globalnej sieci firmy.
Granica między tradycyjnymi finansami a ekosystemem aktywów cyfrowych staje się coraz bardziej niewyraźna, a globalni giganci płatniczy zajmują strategiczne pozycje, aby przewodzić tej transformacji technologicznej.
Most między tradycyjnymi finansami a ekosystemem kryptowalut
Znana międzynarodowa firma świadcząca usługi finansowe ogłosiła Nowa platforma stablecoinów skierowana do banków i firm fintechTo rozwiązanie technologiczne pozwala podmiotom na integrację operacji skarbowych i płatności opartych na stabilnych aktywach cyfrowych bezpośrednio w swoich systemach, wykorzystując istniejącą infrastrukturę sieci płatniczej.
Instytucje finansowe od lat badają, w jaki sposób technologia blockchain może poprawić wydajność ich procesów wewnętrznych. Inicjatywa ta zapewnia bankom ujednolicone środowisko do emisji, transferu i rozliczania wartości za pomocą tokenów powiązanych z walutami fiducjarnymi, redukując techniczne tarcia, które historycznie utrudniały adopcję tej technologii przez korporacje.
Dlaczego stablecoiny przyciągają gigantów płatniczych?
Te stablecoins Okazały się jednym z najsolidniejszych zastosowań w sektorze kryptowalut. Utrzymując parytet z aktywami takimi jak euro czy dolar, oferują stabilność niezbędną do codziennego handlu, w połączeniu z szybkością i programowalnością zdecentralizowanych sieci.
Dla globalnej sieci przetwarzającej miliony transakcji dziennie, możliwość rozliczania transakcji w ciągu kilku sekund, 24/7, stanowi niezaprzeczalną przewagę konkurencyjną. Tradycyjne przelewy transgraniczne często wymagają udziału wielu pośredników, różnych stref czasowych i wysokich opłat. Dzięki wykorzystaniu technologii blockchain, przelew międzynarodowy o wartości 50 000 euro może zostać rozliczony niemal natychmiast i przy minimalnych kosztach, optymalizując przepływy pieniężne firm.
Wpływ na działalność skarbu banku
Jednym z najbardziej znaczących aspektów tej infrastruktury jest jej koncentracja na zarządzaniu finansami w modelu B2B (Business-to-Business). Banki i firmy fintech codziennie zarządzają ogromnymi wolumenami płynności za pośrednictwem rachunków Nostro i Vostro, a system ten wymaga ręcznego uzgadniania sald i odroczonych rozliczeń (często w cyklach T+2, czyli dwóch dni roboczych).
Integracja aktywów cyfrowych pozwala tym instytucjom na transfer wartości między jurysdykcjami w czasie rzeczywistym. To nie tylko zmniejsza zamrożony kapitał, ale także minimalizuje ryzyko kontrahenta. Dzięki modernizacji operacji skarbowych, podmioty te mogą oferować swoim klientom korporacyjnym znacznie bardziej elastyczne usługi płatnicze, budując portfel produktów finansowych dostosowanych do gospodarki cyfrowej.
Rola regulacji MiCA w adopcji instytucjonalnej
Pojawienie się rozwiązań instytucjonalnych tej skali nie następuje w próżni prawnej. W Europie Regulacja MiCA Ustanowiono jasne ramy regulacyjne, które klasyfikują i regulują aktywa cyfrowe, ze szczególnym uwzględnieniem tokenów pieniądza elektronicznego (e-tokenów lub EMT).
Ta przejrzystość regulacyjna jest katalizatorem, który pozwala globalnym korporacjom i europejskim bankom działać z pewnością prawną. Dzięki dokładnej wiedzy o tym, jakie wymogi dotyczące audytu, rezerw i przejrzystości muszą spełniać emitenci stablecoinów, instytucje finansowe mogą integrować te technologie bez naruszania przepisów. To właśnie to regulowane środowisko przekształca eksperyment technologiczny w realną infrastrukturę finansową na dużą skalę.
W kierunku globalnej i interoperacyjnej sieci finansowej
Długoterminowym celem integracji stablecoinów z tradycyjnymi sieciami płatniczymi jest bezproblemowa interoperacyjność. W przyszłości użytkownik końcowy lub firma nie będzie musiała martwić się, czy ich płatność jest przetwarzana przez tradycyjną bazę danych banku, czy przez inteligentny kontrakt na publicznym blockchainie; sieć będzie kierować transakcję najefektywniejszym kanałem.
Ten poziom abstrakcji jest fundamentalny dla masowej adopcji. Tak jak nie musimy już rozumieć protokołów routingu internetowego, aby wysłać wiadomość e-mail, tak instytucjonalne platformy aktywów cyfrowych dążą do tego, aby transfer wartości był równie intuicyjny i przejrzysty dla użytkownika końcowego.
Najczęściej zadawane pytania
Czym jest instytucjonalna platforma stablecoinów?
To infrastruktura technologiczna zaprojektowana specjalnie dla banków i instytucji finansowych, umożliwiająca im wykorzystywanie stablecoinów w codziennej działalności. Umożliwia ona szybkie i bezpieczne rozliczanie płatności, zarządzanie zasobami finansowymi oraz transfer wartości, przy zachowaniu zgodności ze standardami korporacyjnymi.
Jak rozporządzenie MiCA wpływa na te inicjatywy w Europie?
Rozporządzenie MiCA zapewnia niezbędną pewność prawną instytucjom operującym aktywami cyfrowymi. Ustanawiając jasne zasady dotyczące emisji i zarządzania rezerwami stablecoinów, umożliwia bankom transparentną i zgodną z przepisami integrację tych rozwiązań.
Czy stablecoiny zastąpią tradycyjne płatności?
Zamiast zastępować tradycyjne kryptowaluty, sektor zmierza w kierunku współistnienia i integracji. Stablecoiny będą stanowić dodatkową warstwę technologiczną, która poprawi wydajność, szybkość i obniży koszty tradycyjnych płatności, działając w tle, aby zoptymalizować globalny system finansowy.
Integracja aktywów cyfrowych z globalnymi sieciami płatniczymi oznacza punkt zwrotny w dojrzałości tego sektora. Wraz z wdrażaniem technologii blockchain w tradycyjnej infrastrukturze, ekosystem ewoluuje w kierunku modelu hybrydowego, w którym wydajność, szybkość i przejrzystość stanowią fundamenty nowoczesnych finansów.
Tego typu działania korporacyjne podkreślają wagę posiadania przejrzystych ram regulacyjnych i solidnej infrastruktury technologicznej – kluczowych elementów umożliwiających instytucjom bezpieczne wprowadzanie innowacji przy jednoczesnym budowaniu przyszłości pieniądza cyfrowego.
Inwestowanie w kryptoaktywa nie jest w pełni regulowane, może nie być odpowiednie dla inwestorów detalicznych ze względu na wysoką zmienność i istnieje ryzyko utraty wszystkich zainwestowanych kwot.