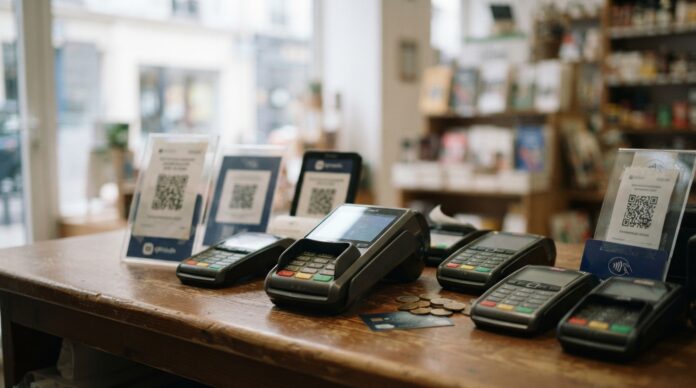
Europejski Bank Centralny oficjalnie ostrzegł przed ryzykiem braku wdrożenia publicznej waluty cyfrowej w obliczu rosnącego rynku prywatnego. Bez ujednoliconego narzędzia do codziennych płatności detalicznych system finansowy Unii Europejskiej jest narażony na większą fragmentację operacyjną pomiędzy różnymi rozwiązaniami technologicznymi i platformami tokenizacyjnymi.
Stanowisko instytucjonalne ma na celu przyspieszenie konsensusu politycznego w celu konsolidacji alternatywnego prawnego środka płatniczego, który będzie działał w powiązaniu z tradycyjną bankowością. Podmiot UE utrzymuje, że brak paneuropejskiego środka płatniczego osłabiłby autonomię monetarną bloku i pozostawiłby system operacyjny w rękach niezharmonizowanych infrastruktur zewnętrznych.
Podczas telekonferencji na webcastu MNI Connect Piero Cipollone, członek komitetu wykonawczego organu wydającego, Ostrzegł, że brak cyfrowego euro może zwiększyć fragmentację platform tokenizacyjnych.Władze monetarne podkreślają, że rozwiązania dotyczące płatności detalicznych w krajach członkowskich muszą opierać się na wspólnym fundamencie, który umożliwi powszechne dokonywanie codziennych transakcji, chroniąc zarówno suwerenność gospodarczą, jak i regionalną odporność technologiczną na zakrojone na szeroką skalę niezależne inicjatywy.
Harmonogram prac legislacyjnych i przewidywane terminy wydania
Europejski Bank Centralny jest nadal w fazie definicji technicznej i strategicznej i nie podjął jeszcze formalnej i ostatecznej decyzji w sprawie emisji tego aktywa. Oficjalny plan działania przewiduje sfinalizowanie ram legislacyjnych w instytucjach europejskich do końca 2026 roku. Jeśli projekt uzyska niezbędną zgodę parlamentów i organów regulacyjnych, instytucja planuje uruchomienie 12-miesięcznego programu pilotażowego w drugiej połowie 2027 roku.
Jeśli ten okres eksperymentalny przyniesie zadowalające wyniki operacyjne, ostateczna publiczna emisja i obieg aktywów zostaną przewidziane na rok 2029. Ten etapowy harmonogram ma na celu zapewnienie uporządkowanego przejścia, umożliwiając infrastrukturze płatniczej wchłonięcie nowych wymagań technologicznych bez zakłócania równowagi płynności w strefie euro lub szkody dla istniejących modeli biznesowych w tradycyjnym ekosystemie finansowym.
Rola bankowości komercyjnej w ekosystemie społecznościowym
Jednym z głównych punktów prezentacji Cipollone było wyjaśnienie relacji między przyszłą cyfrową walutą banku centralnego a prywatnymi instytucjami pożyczkowymi. Dyrektor generalny wyraźnie podkreślił, że celem instytucji nie jest zastąpienie ani wyparcie tradycyjnych funkcji banków komercyjnych, lecz zapewnienie im ujednoliconych i bezpiecznych podstaw technicznych, dzięki którym będą mogły skutecznie konkurować w erze cyfrowej.
Cyfrowe euro ma stanowić podstawową infrastrukturę, która umożliwi instytucjom finansowym rozszerzanie własnych zastosowań i rozwijanie usług o wartości dodanej w oparciu o protokół o uniwersalnej interoperacyjności. W ten sposób depozyty komercyjne zachowają swoją strukturalną rolę w systemie pośrednictwa kredytowego, a nowe narzędzie monetarne posłuży jako mechanizm rozliczeniowy dla płatności transgranicznych bez barier w ramach wspólnego obszaru gospodarczego.
Suwerenność monetarna kontra prywatna tokenizacja
Obawy władz UE wynikają z przyspieszonego rozwoju niezależnych ekosystemów, które mogłyby rozdrobnić europejską płynność. Wraz z rozwojem aktywów reprezentowanych w rozproszonych księgach rachunkowych i wprowadzeniem standardów w ramach rozporządzenia MiCA, rozprzestrzenianie się wielu prywatnych kanałów rozliczeniowych aktywów może prowadzić do powstania niekompatybilnych silosów bez publicznej, zdigitalizowanej jednostki rozliczeniowej, która pełniłaby rolę kotwicy.
Aby głębiej poznać podstawy tych zmian i ich wpływ na zdecentralizowane finanse, użytkownicy mogą odbyć szkolenie Akademia Bit2MeNiniejszy dokument analizuje techniczne przejście aktywów na protokoły rozproszone. Z perspektywy europejskiego nadzoru, zapewnienie ciągłej dostępności waluty cyfrowej emitowanej przez bank centralny jest kluczowe dla zachowania gwarantowanej wymienialności parytetowej między wszystkimi formami walut w obiegu.
Prywatność, powszechna adopcja i debata na temat nadzoru
Inicjatywa, zaproponowana po raz pierwszy w październiku 2020 roku jako cyfrowa waluta banku centralnego, mająca uzupełniać gotówkę bez jej eliminacji, nadal wywołuje ożywioną debatę wśród użytkowników i organizacji praw obywatelskich. Krytycy projektu często wskazują na ukryte ryzyko związane z nadzorem państwa lub potencjalną kontrolą nad indywidualnymi wydatkami poprzez śledzenie płatności elektronicznych.
W odpowiedzi na te obawy, kierownictwo nadzoru powtórzyło, że rozwój systemu priorytetowo traktuje prywatność funkcjonalną, porównując ją w środowiskach offline do poufności oferowanej przez gotówkę. Ponadto instytucja utrzymuje, że ten kanał zapewni każdemu obywatelowi strefy euro możliwość dokonywania płatności w dowolnym momencie za pomocą instrumentu publicznego, bez podstawowych opłat i odporny na poważne awarie operacyjne w sieciach prywatnych.
Interoperacyjność z zasobami wirtualnymi i standardem MiCA
Debata na temat cyfrowego euro toczy się równolegle z pełnym wdrożeniem wymogów dla emitentów tokenów pieniądza elektronicznego i papierów wartościowych powiązanych z aktywami w Europie. Harmonijne współistnienie rozwiązań opartych na technologii rozproszonego rejestru (DLT) z centralnymi systemami organów gospodarczych będzie wymagało przejrzystych kanałów konwersji i zinstytucjonalizowanego depozytu.
Regulowane platformy ułatwiające wdrażanie technologii blockchain, takie jak przestrzeń informacyjna Wiadomości Bit2MeBacznie monitorują, w jaki sposób te ramy instytucjonalne będą kształtować interakcje obywateli z walutami fiducjarnymi i rodzimymi aktywami, takimi jak Bitcoin, za pośrednictwem platform upoważnionych do działania zgodnie z przepisami, zapewniających przejrzystość rozliczeń i bezpieczeństwo operacji dla uczestników rynku.
Najczęściej zadawane pytania
Kiedy cyfrowe euro wejdzie do obiegu, jeśli projekt zostanie zatwierdzony?
Plan Europejskiego Banku Centralnego zakłada sfinalizowanie procesu legislacyjnego do końca 2026 r. Następnie, w drugiej połowie 2027 r., rozpocznie się 12-miesięczny etap pilotażowy, co potencjalnie umożliwi oficjalne wprowadzenie standardu w 2029 r.
Czy cyfrowe euro zastąpi gotówkę w strefie euro?
Nie. Instytucja emitująca wielokrotnie oświadczała, że cyfrowa waluta banku centralnego została zaprojektowana jako cyfrowe uzupełnienie gotówki, gwarantując obywatelom prawo do korzystania z banknotów i monet w codziennych transakcjach.
Jak cyfrowe euro wpłynie na tradycyjne konta bankowe?
Cyfrowe euro nie ma na celu zastąpienia depozytów ani usług bankowości komercyjnej. Banki będą uczestniczyć w jego dystrybucji i będą mogły wykorzystać swoją infrastrukturę do oferowania interoperacyjnych rozwiązań płatniczych, zachowując jednocześnie standardowy sposób zarządzania rachunkami i kredytami dla swoich klientów.
Nacisk Komisji Europejskiej na przyspieszenie procesu legislacyjnego dotyczącego cyfrowego euro odzwierciedla wyraźną strategię obronną przed fragmentacją technologiczną. Komisja priorytetowo traktuje budowę publicznej bazy monetarnej, która zapobiega nadmiernemu uzależnieniu od zewnętrznych dostawców w codziennych transakcjach w strefie euro.
W nadchodzących latach postępy w fazach testowania i dostosowywania infrastruktury bankowej zadecydują, czy projektowi temu uda się pogodzić wymagania użytkowników dotyczące prywatności z wymogami modernizacji i suwerenności gospodarczej, których wymaga rynek europejski.
Inwestowanie w kryptoaktywa nie jest w pełni regulowane, może nie być odpowiednie dla inwestorów detalicznych ze względu na wysoką zmienność i istnieje ryzyko utraty wszystkich zainwestowanych kwot.
Do stworzenia tego artykułu wykorzystano narzędzia sztucznej inteligencji generatywnej.