Biuro Kontrolera Waluty (OCC) Stanów Zjednoczonych potwierdza, że federalny system bankowy jest gotowy przewodzić w dziedzinie aktywów cyfrowych, potwierdzając tym samym upoważnienie banków do obsługi kryptowalut w ramach jasnych i bezpiecznych ram regulacyjnych.
P.o. Kontrolera Waluty Stanów Zjednoczonych Rodney Hood wydał przełomowe oświadczenie, które stanowi punkt zwrotny w relacji między federalnym systemem bankowym a aktywami cyfrowymi.
Według jego ostatnich oświadczeń, udostępnionych za pośrednictwem oficjalnego konta OCC na X, „Federalny system bankowy jest dobrze przygotowany do uczestnictwa w działaniach związanych z aktywami cyfrowymi”.. Tym oświadczeniem Hood potwierdza zdecydowane wejście regulowanych banków na rozwijający się sektor kryptowalut i innych kryptoaktywów.
HANDLUJ STABLECOINAMI Z PEWNOŚCIĄStanowisko Hooda i OCC w sprawie innowacji kryptowalutowych opiera się na Listy interpretacyjne 1183 i 1184, dokumenty wyjaśniające i potwierdzające, że krajowe banki mogą angażować się w działania związane z kryptoaktywami bez uprzedniej autoryzacji regulacyjnej, pod warunkiem spełnienia rygorystycznych standardów bezpieczeństwa, solidności i uczciwości.
Wydanie tych listów, a zwłaszcza Listu Interpretacyjnego nr 1184, stanowi ważny kamień milowy, gdyż eliminuje potrzebę wcześniejszej zgody banków na angażowanie się w działania związane z kryptowalutami, takie jak przechowywanie, handel, zarządzanie stablecoinami, a nawet obsługa węzłów blockchain. Zmiana ta otwiera zatem drzwi do bardziej elastycznego wdrażania usług cyfrowych przez tradycyjne instytucje finansowe, które obecnie są w stanie zdominować przestrzeń, która do niedawna wydawała się zarezerwowana dla podmiotów natywnych dla technologii blockchain.
OCC naciska na integrację tradycyjnej bankowości z aktywami cyfrowymi.
Oświadczenie OCC podkreśla, że federalny system bankowy jest gotowi w pełni objąć działania związane z aktywami cyfrowymi, co oznacza głęboką transformację amerykańskiego sektora finansowego. Listy interpretacyjne nr 1183 i 1184 stanowią podstawę prawną, która pozwala bankom krajowym i federalnym kasom oszczędnościowym oferować usługi związane z kryptowalutami. Ten obejmuje Przechowywanie aktywów kryptograficznych, kupno i sprzedaż kryptowalut w imieniu klientów oraz możliwość zlecania specjalistycznych usług podmiotom trzecim, co rozszerza zakres operacji dozwolonych w ramach regulacyjnych.
OCC jasno wskazało, że innowacje muszą pojawiać się w ramach regulowanego systemu finansowego, a nie poza nim, co wzmacnia legitymację kryptowalut i infrastruktury DeFi na poziomie instytucjonalnym.
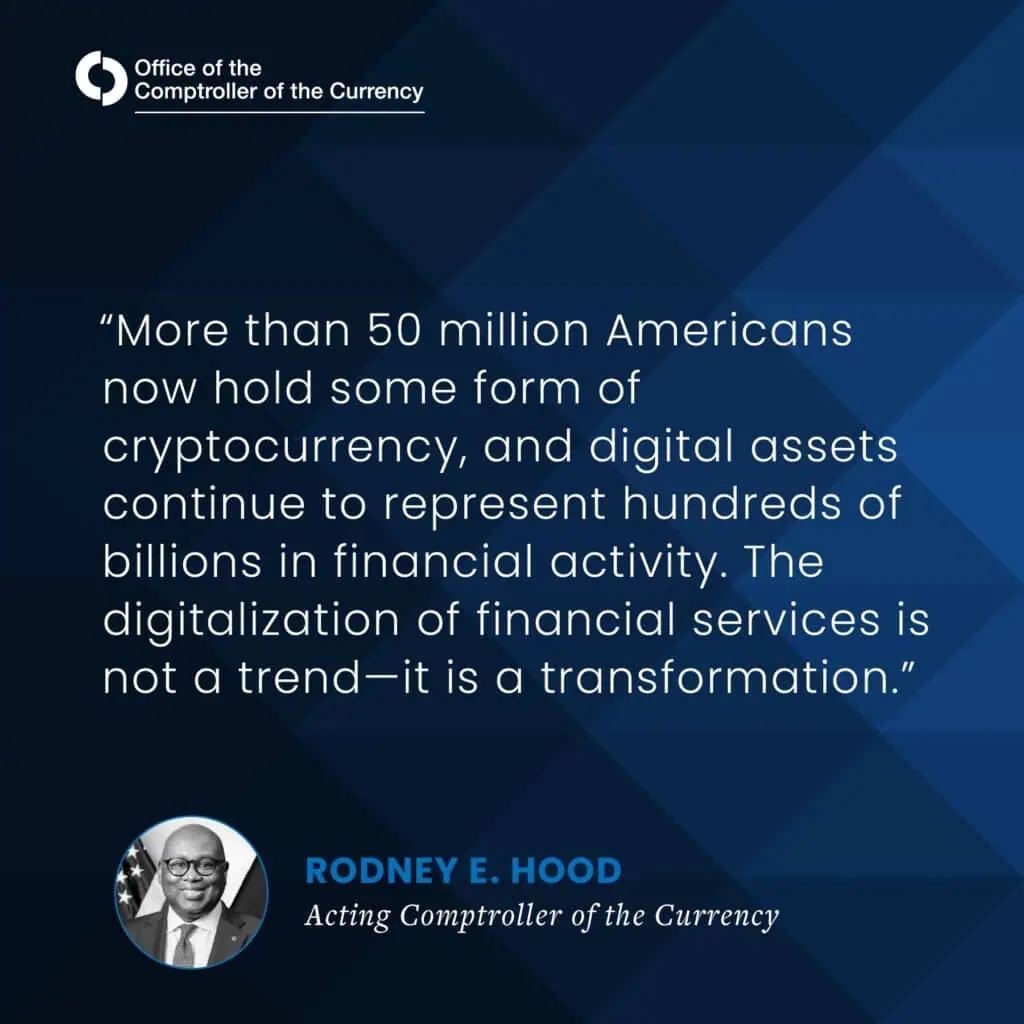
Według Hooda:
„Cyfryzacja usług finansowych to nie trend, to transformacja”.
Dzięki takiemu stanowisku OCC nie tylko dostrzega rosnące znaczenie aktywów cyfrowych w nowoczesnej gospodarce, ale także pozycjonuje banki federalne jako kluczowych graczy, którzy mogą zdominować ten rozwijający się rynek, integrując technologię blockchain ze stabilnością i zaufaniem oferowanymi przez tradycyjne regulacje bankowe.
KUPUJ I SPRZEDAWAJ BITCOIN ŁATWO I BEZPIECZNIEList interpretacyjny 1184: Kamień milowy w regulacji kryptowalut
List interpretacyjny nr 1184 wydany przez OCC jest kluczowym dokumentem, który wyznacza nową erę w regulacjach dotyczących kryptoaktywów w Stanach Zjednoczonych. W niniejszym piśmie potwierdzono, że banki krajowe i federalne kasy oszczędnościowe mogą oferować usługi powiernictwa i egzekucji w odniesieniu do kryptoaktywów bez konieczności wcześniejszego uzyskania „listu o braku sprzeciwu”, pod warunkiem przestrzegania ustalonych standardów regulacyjnych i zarządzania ryzykiem.
Zmiana ta oznacza, że banki będą mogły kupować, sprzedawać i przechowywać kryptowaluty dla swoich klientów, a także oferować im usługi uzupełniające, takie jak prowadzenie dokumentacji, rozliczanie podatków i wycena aktywów. Ponadto pismo pozwala tym instytucjom na zlecanie działań związanych z kryptowalutami wykwalifikowanym zewnętrznym dostawcom, rozszerzając tym samym możliwości współpracy między tradycyjnymi bankami a firmami kryptowalutowymi.
Znaczenie tego listu polega na tym, że jasność prawna co przyczynia się do wyeliminowania niepewności, która przez lata ograniczała udział banków w rozwijającym się ekosystemie cyfrowym. List odzwierciedla również gotowość OCC do wspierać innowacyjność w ramach regulowanego systemu finansowego, zapewniając, że adopcja aktywów cyfrowych odbywa się w sposób bezpieczny i pewny, chroniąc konsumentów i utrzymując integralność systemu bankowego.
W związku z tym pełniący obowiązki Kontrolera Waluty powiedział oferuje nasz konfigurator W Stanach Zjednoczonych kryptowaluty posiada około 50 milionów ludzi. a te aktywa cyfrowe reprezentują miliardy dolarów w działalności handlowej i finansowej. W ten sposób Hood podkreśla, jak ważna jest rola kraju jako lidera w tym rozwijającym się sektorze.
 certyfikat
Kurs Blockchain
Poziom podstawowyZapisz się na kurs, na którym wyjaśnimy technologię blockchain w sposób przejrzysty, prosty i zwięzły, dzięki czemu będziesz miał jasne pojęcie, na czym polega ta nowa technologia.
Wydanie tego listu interpretacyjnego stanowi zatem decydujący krok w kierunku modernizacji amerykańskiego sektora finansowego, który może teraz wykorzystać zalety tokenizacji aktywów, stablecoinów i technologii rozproszonego rejestru, aby oferować bardziej wydajne usługi dostosowane do aktualnego zapotrzebowania użytkowników i inwestorów.
Jakie będą dalsze regulacje i przyszłość aktywów cyfrowych w USA?
Ponieważ OCC otwiera drogę bankom federalnym do aktywnego udziału w sektorze kryptowalut, kolejnym krokiem dla innych kluczowych organów regulacyjnych, takich jak SEC, CFTC, Fed i FDIC, będzie aktualizacja ich przepisów w celu uwzględnienia tej zmiany. Koordynacja między tymi podmiotami będzie miała kluczowe znaczenie dla ustanowienia solidnych ram regulacyjnych, które umożliwią innowacje bez poświęcania bezpieczeństwa i ochrony konsumentów.
Ponadto sektor bankowy będzie musiał nadal wzmacniać swoje wewnętrzne możliwości zarządzania aktywami cyfrowymi i związanymi z nimi ryzykami, w tym w zakresie cyberbezpieczeństwa, zapobiegania nielegalnym działaniom i zarządzania zmiennością nieodłącznie związaną z kryptowalutami.
W perspektywie średnioterminowej liberalizacja przepisów powinna doprowadzić do powstania nowych produktów finansowych opartych na technologii blockchain, od usług powierniczych po platformy handlowe i rozwiązania umożliwiające tokenizację tradycyjnych aktywów, co może zmienić doświadczenia klientów i rozszerzyć możliwości inwestycyjne i finansowe.
WPISZ DO KRYPTO I ZACZNIJ HANDLOWAĆ JEDNYM KLIKNIĘCIEMWreszcie, instytucjonalna legitymizacja kryptowalut i infrastruktury DeFi w ramach tradycyjnego systemu bankowego może przyczynić się do większej stabilności i dojrzałości rynku cyfrowego, konsolidując bardziej inkluzywny, innowacyjny i odporny ekosystem finansowy.
Inwestowanie w kryptoaktywa nie jest w pełni regulowane, może nie być odpowiednie dla inwestorów detalicznych ze względu na wysoką zmienność i istnieje ryzyko utraty wszystkich zainwestowanych kwot.