Los desastres naturales provocaron el año pasado pérdidas económicas por valor de 220.000 millones de dólares en todo el mundo, de las cuales los seguros tradicionales únicamente llegaron a cubrir 107.000 millones de dólares, dejando una notable brecha de desprotección financiera para familias, empresas y administraciones públicas.
Para responder a este déficit estructural, la tokenización de instrumentos financieros especializados se posiciona como una alternativa técnica para canalizar capital hacia coberturas de riesgo extremo mediante registros distribuidos. Esta aproximación tecnológica busca facilitar la liquidez y flexibilizar los modelos de suscripción en zonas gravemente expuestas a contingencias climáticas.
La brecha aseguradora global y la presión de los desastres
La diferencia entre las pérdidas económicas totales originadas por fenómenos climáticos extremos y las sumas indemnizadas por el sector asegurador tradicional continúa ampliándose año tras año. El registro de 220.000 millones de dólares en daños globales frente a los 107.000 millones cubiertos por pólizas convencionales evidencia que más de la mitad del impacto económico recae directamente sobre las comunidades afectadas y las arcas públicas estatales.
Esta divergencia adquiere dimensiones especialmente críticas en regiones geográficas vulnerables como Asia-Pacífico. Según estimaciones técnicas de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), el 91% de las pérdidas originadas por catástrofes en 2023 carecía de cobertura aseguradora en dicha zona. La falta de historiales de reclamaciones fiables y la complejidad para modelar eventos sin precedentes provocan que las aseguradoras convencionales tengan dificultades para tarificar adecuadamente riesgos como tifones, inundaciones masivas o movimientos sísmicos.
El mercado de bonos de catástrofe y su funcionamiento técnico
Frente a las limitaciones de capacidad del seguro directo, el sector de los bonos de catástrofe o cat bonds ha experimentado una actividad notable. Estos activos transfieren el riesgo financiero de eventos extremos concretos desde las aseguradoras o entidades gubernamentales directamente hacia los mercados de capitales. Quienes participan en estos instrumentos asumen la posibilidad de perder el principal aportado en caso de que ocurra un siniestro predeterminado, a cambio de recibir cupones periódicos como compensación por el riesgo asumido.
El mercado global alcanzó los 65.600 millones de dólares en circulación el pasado mes de junio. Además, durante el segundo trimestre las nuevas emisiones sumaron 11.300 millones de dólares, marcando el mayor volumen trimestral registrado históricamente según los informes de Artemis. Pese a estas cifras, la estructura operativa habitual mantiene el mercado reservado casi exclusivamente a fondos especializados e inversores institucionales, habitualmente con tickets mínimos de entrada fijados en 250.000 dólares.
En los esquemas tradicionales, la emisión de estos instrumentos requiere la creación de un vehículo de propósito especial (SPV), auditorías actuariales independientes, agentes de custodia fiduciaria y una infraestructura legal transfronteriza que encarece los costes operativos de estructuración entre un 2% y un 3% del total emitido. Esto restringe su viabilidad técnica para carteras regionales de menor tamaño relativo.
Emisiones sobre blockchain para riesgos difíciles de asegurar
Ante estas barreras, el despacho internacional Harneys y la plataforma dropRWA han proyectado una iniciativa para estructurar y emitir bonos de catástrofe tokenizados con propiedad jurídica registrada directamente en blockchain a principios de 2027 desde Bermudas. El propósito es crear unidades de participación fraccionadas que faciliten la entrada de nuevos vehículos de capital a carteras de riesgo específicas mediante una infraestructura transparente.
Henry Tucker, responsable de Harneys en Bermudas, ha destacado que la tokenización no busca transformar la cobertura de desastres en un instrumento especulativo ni en un casino financiero, sino comprometer capital real frente a contingencias técnicas claramente delimitadas. La infraestructura descentralizada permite que un suscriptor técnico aísle un riesgo severo, como tifones en el sudeste asiático, y plantee un vehículo de capital auditable en tiempo real. Esta evolución converge con la consolidación de los activos del mundo real tokenizados (RWA), que representan derechos económicos tangibles sobre registros inmutables.
Al fraccionar estos títulos en contratos inteligentes, se permite que carteras medianas o institucionales de nicho aporten liquidez desde tickets considerablemente más reducidos, evitando la rigidez burocrática de las cámaras de compensación centralizadas y reduciendo los tiempos de liquidación posteriores al evento.
Automatización paramétrica y oráculos climáticos descentralizados
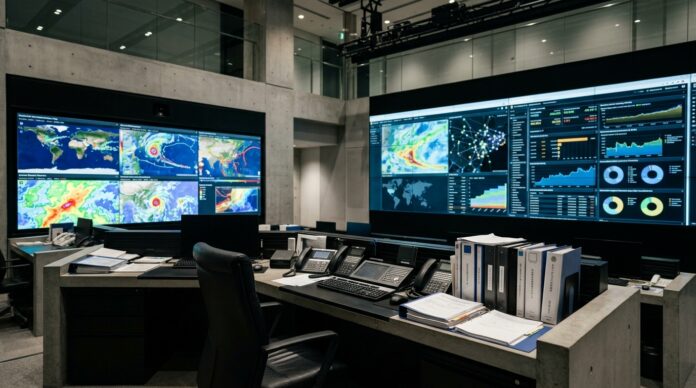
Uno de los elementos diferenciales de los bonos de catástrofe basados en tecnología de registro distribuido es la integración de coberturas paramétricas mediante contratos inteligentes. En los seguros convencionales, la liquidación de un siniestro requiere una evaluación pericial sobre el terreno que puede demorarse semanas o meses. En cambio, las estructuras paramétricas dependen de parámetros físicos objetivos: la velocidad sostenida del viento de un huracán, la magnitud de un terremoto en la escala de Richter o los milímetros de precipitación acumulada en un área geográfica determinada.
Para conectar estos datos del mundo físico con la lógica interna de la blockchain, se emplean redes de oráculos descentralizados como Chainlink. Estas infraestructuras de datos recopilan información certificada procedente de agencias meteorológicas gubernamentales, estaciones sismológicas y satélites de observación terrestre. Cuando un oráculo verifica de forma consensuada que el parámetro crítico ha sido superado, el contrato inteligente ejecuta de manera automática la transferencia del capital en custodia hacia la entidad asegurada, sin necesidad de trámites administrativos intermediarios.
Esta inmediatez en el desembolso es fundamental para las administraciones públicas y entidades de auxilio civil, ya que la disponibilidad de fondos en las primeras horas posteriores a un desastre reduce notablemente el impacto socioeconómico secundario en las zonas afectadas.
Integración institucional y marcos de gobernanza
El uso de bonos vinculados a seguros frente a catástrofes ya cuenta con precedentes institucionales de peso en el sistema financiero global. Por ejemplo, el Banco Mundial coordinó en mayo una cobertura de 200 millones de dólares frente a huracanes destinada a proteger las finanzas públicas de Jamaica. La llegada de la tecnología blockchain busca optimizar la eficiencia administrativa y la liquidez secundaria de este tipo de emisiones soberanas y multilaterales.
En el marco normativo europeo, los desarrollos vinculados a instrumentos financieros tokenizados y contratos inteligentes se analizan bajo el prisma del Reglamento MiCA y las directrices para infraestructuras de mercado basadas en DLT. Los vehículos que representan valores negociables o instrumentos de transferencia de riesgo deben garantizar la debida diligencia, la segregación técnica de los activos en custodia y la transparencia de las condiciones de ejecución, evitando la opacidad que tradicionalmente encarece los acuerdos de reaseguro transfronterizos en mercados financieros descentralizados.
La combinación de un marco regulatorio estricto con una gobernanza auditable en cadena permite que las emisiones mantengan un cumplimiento equivalente al de los mercados de capitales tradicionales, mitigando riesgos operativos y aportando certeza jurídica a todas las partes involucradas.
Preguntas frecuentes
¿Qué es un bono de catástrofe tokenizado?
Es un instrumento de deuda estructurado sobre una blockchain que transfiere el riesgo financiero de un desastre natural concreto a los mercados de capitales. Si la catástrofe definida ocurre bajo los parámetros fijados, los fondos en custodia se liberan para cubrir pérdidas del emisor; en caso contrario, los participantes reciben de vuelta su capital junto a la compensación acordada.
¿Cómo determinan los contratos inteligentes cuándo se paga una reclamación?
Mediante el uso de oráculos descentralizados que transmiten lecturas oficiales de agencias meteorológicas o sismológicas. Si los datos objetivos verificados superan el umbral establecido en el contrato inteligente (por ejemplo, una determinada categoría de huracán), la liquidación se ejecuta automáticamente.
¿Por qué la tokenización ayuda a cerrar la brecha de cobertura ante desastres?
Reduce los elevados costes administrativos y de estructuración propios de la intermediación tradicional, permitiendo fraccionar los bonos y crear vehículos de cobertura para riesgos locales que antes no resultaban viables para las aseguradoras multinacionales.
¿Excluye la tecnología blockchain los requisitos regulatorios de estos bonos?
No. Las emisiones de bonos tokenizados deben alinearse con las leyes de valores y seguros de las jurisdicciones correspondientes, garantizando la validez legal del contrato y la adecuada identificación de los participantes conforme a las normativas vigentes.
La incorporación de instrumentos de reaseguro a la infraestructura blockchain refleja la madurez progresiva de los activos del mundo real, orientando la tecnología descentralizada hacia soluciones tangibles para la economía global.
A medida que la brecha aseguradora presiona a gobiernos y comunidades frente al cambio climático, los modelos de capital tokenizado ofrecen una vía técnica, transparente y programable para movilizar recursos hacia riesgos que el sistema financiero tradicional no alcanza a cubrir en su totalidad.
La inversión en criptoactivos no está totalmente regulada, puede no ser adecuada para inversores minoristas debido a su alta volatilidad y existe riesgo de perder la totalidad de los importes invertidos.
Para la creación de este artículo se han utilizado herramientas de inteligencia artificial generativa.