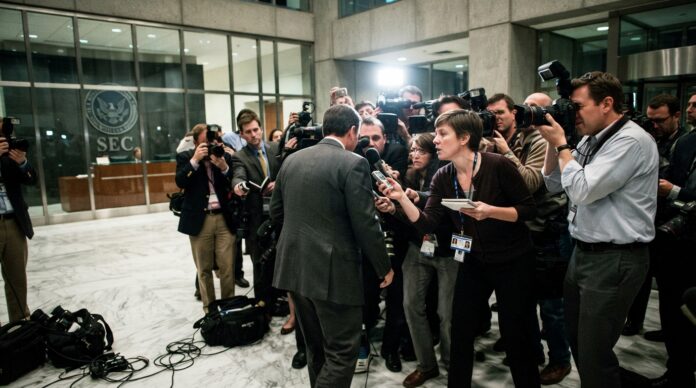
A Comissão de Valores Mobiliários dos EUA (SEC) estabeleceu um plano de cinco anos para facilitar a negociação de ações tokenizadas. No entanto, analistas da TD Cowen preveem uma demanda limitada, argumentando que os usuários tradicionais já têm acesso eficiente aos mercados de ações convencionais.
A nova estrutura da SEC para ações tokenizadas
O cenário financeiro dos EUA deu um passo em direção à integração da tecnologia blockchain com a recente decisão de seu principal órgão regulador. A agência introduziu uma isenção para inovação que cria uma Novo quadro quinquenal para negociação de ações tokenizadasEsse ambiente controlado permite que plataformas de negociação qualificadas operem fundos de formadores de mercado automatizados (AMM) sem a necessidade de registro formal como bolsas de valores tradicionais.
De acordo com essas novas diretrizes, certos provedores de liquidez também podem evitar o registro como intermediários, desde que atendam a condições específicas. Essa medida regulatória surge logo após o fracasso da Lei da Clareza (Clarity Act) no Senado, o que paralisou uma legislação mais ampla sobre a estrutura do mercado de criptomoedas no país. A iniciativa da SEC busca abrir espaço para experimentação tecnológica sem comprometer a integridade do mercado.
Por que se prevê uma adoção limitada?
Apesar da flexibilização das regulamentações, especialistas como Reid Noch, vice-presidente de estrutura do mercado de ações dos EUA na TD Cowen, mantêm uma perspectiva cautelosa. Segundo sua análise, espera-se uma adoção bastante limitada no curto prazo, tanto entre usuários de varejo domésticos quanto entre grandes instituições financeiras.
O principal obstáculo é que os participantes do mercado americano já têm acesso altamente eficiente às ações subjacentes. Para que as plataformas tokenizadas ganhem tração real, elas precisam oferecer um benefício convincente que supere a liquidez limitada e a complexidade operacional adicional da gestão da infraestrutura baseada em blockchain. Essencialmente, as ações tokenizadas precisam resolver um problema que o atual mercado de ações americano simplesmente não apresenta.
O desafio da liquidez e dos formadores de mercado automatizados.
A estrutura da SEC permite a negociação por meio de formadores de mercado automatizados (AMMs) em vez de um livro de ofertas tradicional. Um AMM mantém reservas de ativos e usa regras preestabelecidas por meio de contratos inteligentes para precificar as negociações. Essa estrutura técnica poderia permitir que tokens de ações fossem negociados 24 horas por dia, desde que o fundo tenha ativos suficientes em reserva para atender à demanda.
No entanto, a disponibilidade ininterrupta não garante necessariamente um ambiente de negociação ideal. A liquidez limitada pode levar a preços desfavoráveis para quem decide adquirir esses ativos, um fenômeno conhecido como slippage ou derrapagem. deslizamentoA eficiência do mercado depende fortemente da profundidade da liquidez, um fator que as plataformas de negociação automatizada (AMMs) de ações tokenizadas ainda não demonstraram ser capazes de sustentar consistentemente diante dos volumes massivos de Wall Street.
Restrições regulatórias e o papel dos emissores
A SEC estabeleceu limites rigorosos para este experimento de cinco anos. Os tokens devem representar ações do Sistema Nacional de Mercado (NMS) e preservar intactos os interesses econômicos, dividendos, direitos de voto e direitos de liquidação associados às ações subjacentes. Além disso, os tokenizadores terceirizados devem notificar a empresa antes de negociar suas ações, dando ao emissor 30 dias para apresentar objeções formais. O volume de negociação também está sujeito a limites máximos para evitar interrupções sistêmicas.
Esses requisitos podem dificultar a adoção do modelo americano em comparação com os produtos de ações tokenizadas já oferecidos em outras jurisdições com regulamentações diferentes. Soma-se a isso o desinteresse das próprias emissoras. Conversas com dezenas de empresas revelaram um interesse mínimo em tokenizar suas ações, com exceção daquelas que já atuam em setores adjacentes à tecnologia blockchain.
O caso da Figure e a preferência pelo mercado tradicional
Para ilustrar a magnitude desse desafio, o relatório cita o caso da Figure. Suas ações FIGR, listadas na Nasdaq, são negociadas juntamente com as ações FGRS, que são nativas da blockchain e possuem a mesma exposição econômica e direitos de voto. No entanto, os dados são reveladores: mais de 99,9% do volume teórico de negociação da Figure foi realizado por meio de suas ações tradicionais listadas durante o período de 24 horas analisado pela TD Cowen.
Esses dados reforçam a forte preferência atual por infraestruturas financeiras consolidadas, onde a liquidez e a familiaridade operacional superam a inovação tecnológica. Se você quiser saber mais sobre como essas tecnologias subjacentes funcionam e seu impacto no ecossistema, pode explorar os recursos educacionais disponíveis em [link para os recursos educacionais]. Bit2Me Academy, onde os conceitos fundamentais de tokenização e criptoativos são explicados detalhadamente.
O contraste regulatório: Estados Unidos versus Europa
Enquanto os Estados Unidos experimentam essas novas estruturas por meio de isenções temporárias, outras regiões avançam com abordagens mais estruturais. Na União Europeia, o Regulamento MiCA proporciona clareza jurídica para os provedores de serviços de criptoativos, estabelecendo regras claras para a emissão e comercialização de ativos digitais. Essa segurança jurídica é essencial para construir seu portfólio em um ambiente transparente e em conformidade com a lei.
A tokenização de ativos do mundo real (RWA, na sigla em inglês) continua sendo uma das narrativas tecnológicas mais fortes do setor, mas sua aplicação em mercados de ações altamente eficientes exigirá tempo, educação e casos de uso mais robustos para justificar a transição tecnológica. Manter-se atualizado sobre esses desenvolvimentos é fundamental para entender para onde a infraestrutura financeira global está caminhando. Você pode acompanhar a evolução dessas regulamentações e seu impacto no setor por meio de [link/platform name]. notícias.bit2me.com.
Perguntas frequentes
O que é uma ação tokenizada?
Uma ação tokenizada é uma representação digital de uma ação tradicional em uma rede blockchain. Ela mantém os mesmos direitos econômicos, como dividendos e poder de voto, mas utiliza a tecnologia de registro distribuído para emissão, transferência e armazenamento, possibilitando a exploração de novas formas de negociação digital.
Como funciona um formador de mercado automatizado (AMM)?
Uma AMM (Agents Market Maker) é um protocolo que utiliza contratos inteligentes para precificar ativos e facilitar a negociação sem a necessidade de um livro de ofertas tradicional. Ela opera por meio de pools de liquidez onde os usuários podem adicionar ativos, possibilitando a negociação automatizada com base em algoritmos matemáticos.
Por que a adoção de ações tokenizadas é baixa nos EUA?
A adoção é limitada principalmente porque os usuários dos EUA já têm acesso muito eficiente e barato aos mercados de ações tradicionais. Além disso, a liquidez nas plataformas tokenizadas ainda é baixa, o que pode resultar em preços menos favoráveis na aquisição desses ativos digitais.
Qual o papel da regulamentação na tokenização?
A regulamentação é fundamental para garantir a proteção do usuário e a estabilidade do mercado. Enquanto os EUA avançam com isenções temporárias da SEC, a Europa lidera o caminho com estruturas abrangentes como o Regulamento MiCA, que traz transparência e segurança jurídica para todo o ecossistema de criptoativos.
A evolução das ações tokenizadas dependerá da sua capacidade de oferecer vantagens tangíveis em relação aos sistemas tradicionais já estabelecidos. A tecnologia blockchain tem o potencial de modernizar a infraestrutura financeira, mas a adoção em massa exige a superação de barreiras de liquidez e a demonstração de uma eficiência maior do que a atualmente disponível.
À medida que a regulamentação avança e estabelece limites claros para proteger a integridade do mercado, o tempo dirá se essa tecnologia conseguirá se consolidar como uma alternativa viável para a negociação de ações ou se, pelo contrário, encontrará seu verdadeiro valor na tokenização de ativos alternativos menos líquidos.
O investimento em criptoativos não é totalmente regulamentado, pode não ser adequado para investidores de varejo devido à alta volatilidade e há risco de perder todos os valores investidos.
Foram utilizadas ferramentas generativas de inteligência artificial para criar este artigo.