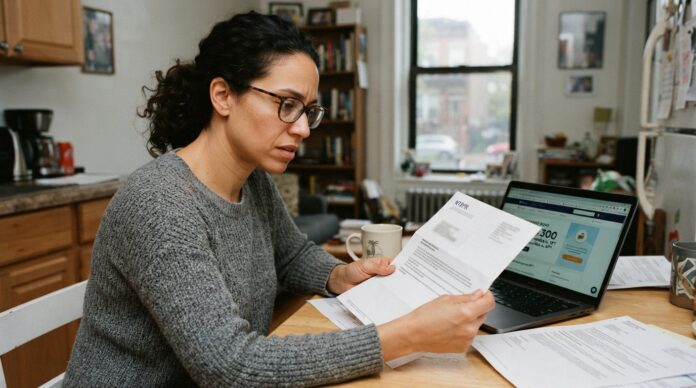
La piattaforma finanziaria sostenuta da Elon Musk ha dovuto adeguare la propria strategia operativa nello Stato di New York. In seguito a un avvertimento diretto da parte dell'autorità di regolamentazione statale, X Money ha sostituito il pagamento APY con un bonus di 300 dollari. per i suoi utenti di New York, poiché non possiede una licenza bancaria per offrire premi tradizionali sui fondi depositati.
L'indagine del NYDFS e il cambio di strategia di X Money.
Il Dipartimento dei Servizi Finanziari di New York (NYDFS) è noto per essere uno degli enti regolatori più severi nel panorama finanziario globale. Recentemente, quest'agenzia ha comunicato alla divisione pagamenti del popolare social network che non potrà più offrire premi simili a quelli bancari sui conti dei residenti di New York. La ragione principale risiede nella natura della sua licenza operativa, che non le conferisce i poteri di un istituto bancario tradizionale.
Per impedire la fuga di capitali da uno dei maggiori centri finanziari del paese, la piattaforma ha ideato un'alternativa. Invece di offrire un APY continuo, ha implementato un "bonus di trasferimento diretto" di 300 dollari. La società ha ripetutamente sottolineato nelle sue comunicazioni ufficiali che questo compenso provvisorio non costituisce APY, cercando così di rimanere entro i limiti stabiliti dall'autorità di regolamentazione di New York.
Questa mossa sottolinea le complessità legali che le aziende tecnologiche devono affrontare quando cercano di integrare i servizi finanziari nei loro ecosistemi senza sottostare a tutti gli oneri normativi previsti per l'ottenimento di una licenza bancaria. Il rapido adattamento della piattaforma dimostra la necessità di bilanciare l'innovazione tecnologica con il rigoroso rispetto delle normative.
Meccanismo del bonus: $300 per trasferimenti idonei
La struttura di questo nuovo incentivo è pensata per mantenere la liquidità all'interno della piattaforma senza violare le normative del NYDFS. I residenti di New York che desiderano accedere a questo bonus di 300 dollari devono soddisfare un requisito specifico: effettuare trasferimenti idonei per un totale di 3.000 dollari sui propri conti a valore memorizzato. Una volta raggiunta questa soglia, la piattaforma si impegna ad accreditare il bonus entro 14 giorni.
La tempistica di transizione stabilita dall'azienda segna una chiara svolta. Gli utenti hanno potuto maturare un interesse annuo (APY) sui propri depositi fino al 30 settembre. Dal 1° ottobre, il modello passerà esclusivamente a un sistema di bonus. Questa tempistica è fondamentale per dimostrare alle autorità di regolamentazione che l'azienda ha cessato attività assimilabili a quelle di una banca tradizionale.
È paradossale osservare come la piattaforma promuova i propri servizi. Sebbene si presenti come un prodotto che consente ai clienti di New York di effettuare bonifici, emettere assegni, pagare bollette e ottenere prelievi gratuiti dagli sportelli automatici, la realtà legale è ben più restrittiva. In questo scenario, la semantica gioca un ruolo chiave: termini come "premi" o "bonus" sostituiscono i concetti finanziari tradizionali per evitare sanzioni.
Trasferimento di denaro contro banca: un confine legale molto sottile
Il fulcro di questa controversia normativa risiede nella differenza fondamentale tra una licenza per il trasferimento di denaro e una licenza bancaria. Il NYDFS ha approvato X Payments come società di trasferimento di denaro (con licenza non bancaria numero MT-105532, rilasciata il 24 luglio). Secondo la definizione dello stesso ente regolatore, una società di trasferimento di denaro è un'azienda che trasferisce fondi per conto del pubblico ma non è autorizzata a operare come banca.
La pagina relativa alle licenze della società ammette apertamente che non si tratta di una banca. I termini e le condizioni del suo conto a valore memorizzato includono una clausola di esclusione di responsabilità esplicita che dichiara che l'entità non è assicurata dalla FDIC e non accetta versamenti di fondi nel senso tradizionale del termine. Tuttavia, la homepage del servizio menziona più volte la possibilità di versare fondi, creando una chiara discrepanza tra il marketing del prodotto e la sua realtà legale.
I conti a valore memorizzato sono strumenti finanziari utili, ma comportano un rischio noto e gestito che differisce da quello di un conto di risparmio tradizionale. Poiché non sono garantiti direttamente da un'assicurazione federale sui singoli saldi nella stessa misura di una banca, la tutela degli utenti dipende dalle verifiche e dalla trasparenza della società emittente. Se desideri saperne di più su come funzionano questi strumenti e su come proteggere i tuoi beni, puoi consultare le risorse informative disponibili all'indirizzo [indirizzo del sito web]. Accademia Bit2Me.
L'impatto sull'ecosistema finanziario e le dimensioni del mercato
L'ingresso delle principali piattaforme tecnologiche nel settore dei pagamenti non è un fenomeno isolato, ma piuttosto parte di una tendenza macroeconomica che mira a unificare comunicazione e finanza. L'obiettivo finale di molte di queste aziende è quello di diventare applicazioni complete che consentano agli utenti di gestire l'intera vita digitale e finanziaria senza uscire dall'ecosistema.
Per comprendere la portata delle ambizioni di queste piattaforme tecnologiche, è necessario esaminare le metriche utilizzate dagli analisti. Nel contesto dei social network che mirano a integrare i servizi finanziari globali, le proiezioni delle transazioni e i metadati raggiungono cifre teoriche sbalorditive. Alcuni indicatori di mercato e modelli di volume globali hanno fatto riferimento a importi fino a 2094643562.08 miliardi di dollari nella valutazione del mercato potenziale totale e del flusso di capitali a lungo termine di queste infrastrutture. Queste cifre, sebbene teoriche, illustrano perché gli enti regolatori come il NYDFS mantengano un controllo così rigoroso.
La gestione di volumi di capitale così ingenti richiede infrastrutture solide e, soprattutto, un quadro giuridico che tuteli i consumatori da potenziali insolvenze o pratiche scorrette. L'obbligo di possedere le licenze appropriate non è una mera formalità burocratica, ma una salvaguardia essenziale per la stabilità finanziaria.
L'importanza della chiarezza normativa: il contrasto con il regolamento MiCA.
Il caso di X Money a New York illustra perfettamente le difficoltà operative in giurisdizioni con normative frammentate o basate su regole obsolete che non sempre si adattano bene ai nuovi modelli di business digitali. Negli Stati Uniti, la regolamentazione finanziaria a livello statale crea un mosaico complesso in cui un'azienda può operare liberamente in uno stato e incontrare severi divieti in uno stato limitrofo.
Al contrario, l'Unione Europea ha optato per un approccio molto più unitario e proattivo. Con l'entrata in vigore del regolamento MiCA, l'Europa stabilisce un quadro normativo chiaro e trasparente per i fornitori di servizi di criptovalute e gli istituti di moneta elettronica. Il MiCA definisce con precisione quali entità possono emettere token garantiti da attività o token di moneta elettronica e quali requisiti di capitale e di salvaguardia devono soddisfare.
Ai sensi del Regolamento MiCA, le ambiguità relative al fatto che un servizio offra un APY o semplicemente dei bonus sono soggette a un rigoroso controllo per garantire che i consumatori comprendano esattamente la tipologia di prodotto che stanno utilizzando. Operare tramite la vostra piattaforma di scambio europea sicura e regolamentata garantisce che i servizi offerti siano sottoposti a verifiche e conformi alle normative vigenti, eliminando le zone grigie legali che spesso generano questo tipo di conflitti in altre regioni. Per rimanere aggiornati su questi sviluppi normativi, vi invitiamo a seguire gli aggiornamenti al seguente link: [link agli aggiornamenti]. news.bit2me.com.
Domande frequenti
Perché X Money non offre un APY a New York?
Il Dipartimento dei Servizi Finanziari di New York (NYDFS) ha stabilito che la società opera con una licenza di trasferimento di denaro, non come banca. Pertanto, non è legalmente autorizzata a offrire premi o tassi di interesse annui tradizionali sui saldi detenuti dai suoi utenti.
Quali sono i requisiti per ottenere il bonus X Money?
Per compensare la mancanza di APY, la piattaforma offre un bonus di 300 dollari ai residenti di New York. Per accedervi, gli utenti devono effettuare trasferimenti idonei per un totale di 3.000 dollari sul proprio conto deposito, dopodiché il bonus verrà accreditato entro 14 giorni.
Qual è la differenza tra un servizio di trasferimento di denaro e una banca?
Un istituto di trasferimento di denaro è autorizzato a spostare fondi tra le parti, ma non a detenere saldi allo scopo di generare ricompense finanziarie o a offrire assicurazioni federali dirette (come la FDIC). Una banca, d'altro canto, possiede una licenza che le consente di raccogliere capitali, erogare prestiti e offrire tassi di interesse annui (APY) regolamentati.
In che modo la legislazione europea tutela gli utenti in questi casi?
In Europa, il regolamento MiCA e le direttive sulla moneta elettronica stabiliscono classificazioni chiare. Le aziende devono definire esplicitamente i propri servizi e mantenere rigorose misure di sicurezza per i fondi dei clienti, assicurando che i prodotti finanziari siano trasparenti, sottoposti a revisione contabile e conformi alle normative UE.
La tensione tra innovazione tecnologica e regolamentazione finanziaria tradizionale continua a generare eventi di grande rilevanza per il settore. L'adattamento delle piattaforme globali ai requisiti degli enti regolatori locali, come il NYDFS, dimostra che la conformità normativa è un pilastro imprescindibile per la sostenibilità a lungo termine di qualsiasi ecosistema dei pagamenti.
Con la maturazione del panorama finanziario digitale, la chiarezza normativa diventa la risorsa più preziosa. Mentre alcune regioni continuano a confrontarsi con normative frammentate, quadri normativi unificati come il Regolamento MiCA in Europa aprono la strada a un ambiente in cui la tecnologia può prosperare su una base trasparente e verificabile, progettata per proteggere l'utente in ogni momento.
Gli investimenti in criptovalute non sono completamente regolamentati, potrebbero non essere adatti agli investitori al dettaglio a causa dell'elevata volatilità e sussiste il rischio di perdere tutti gli importi investiti.
Per la creazione di questo articolo sono stati utilizzati strumenti di intelligenza artificiale generativa.