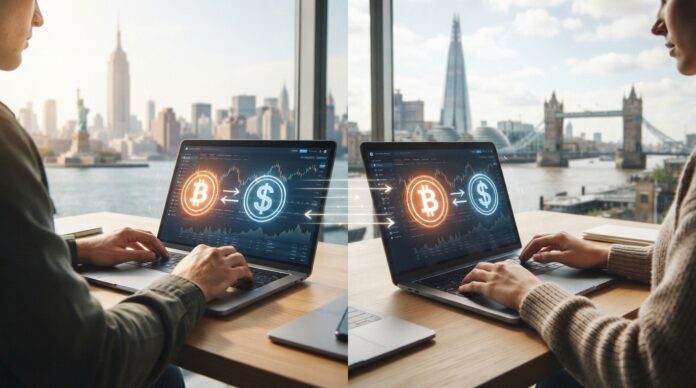
L'Autorità di condotta finanziaria del Regno Unito (FCA) ha rivelato che i pagamenti transfrontalieri rappresentano il caso d'uso a breve termine più evidente per le stablecoin. Nel frattempo, l'adozione da parte dei consumatori al dettaglio a livello nazionale potrebbe procedere a un ritmo più lento a causa dell'efficienza dei sistemi attuali.
Il potenziale delle stablecoin nei pagamenti internazionali
Secondo le conclusioni di recente 'Stablecoin Sprint' organizzato dalla FCA A marzo, gli operatori del settore hanno concordato sul fatto che le stablecoin offrono vantaggi significativi per i trasferimenti internazionali. Questo evento strategico ha riunito banche tradizionali, società di pagamento innovative ed emittenti di criptovalute per esplorare applicazioni pratiche e concrete di questa tecnologia. Nei corridoi di pagamento verso i mercati emergenti, dove l'accesso a valute forti come il dollaro statunitense è spesso limitato e costoso, questi asset digitali rappresentano una soluzione rapida, efficiente ed economica.
I sistemi di pagamento transfrontalieri tradizionali si basano spesso su reti di banche corrispondenti, il che può comportare tempi di attesa di diversi giorni e commissioni che penalizzano l'utente finale. Al contrario, la tecnologia blockchain consente transazioni quasi istantanee, operando 24 ore su 24, 7 giorni su 7. Questa efficienza operativa posiziona le stablecoin non solo come un'alternativa tecnologica, ma anche come una soluzione necessaria per modernizzare l'infrastruttura finanziaria globale.
Perché l'adozione a livello nazionale delle soluzioni per la vendita al dettaglio procede a un ritmo diverso?
Nonostante l'evidente entusiasmo per le rimesse e i pagamenti internazionali, il quadro cambia radicalmente se si analizza il mercato interno del Regno Unito. Gli esperti sottolineano che i consumatori britannici hanno pochi incentivi immediati a modificare le proprie abitudini di pagamento quotidiane. Questo perché i sistemi di pagamento nazionali esistenti sono già altamente efficienti, veloci e per lo più gratuiti per l'utente finale al momento dell'acquisto.
Quando si paga un caffè con una carta contactless o si effettua un bonifico bancario locale, l'esperienza utente è praticamente istantanea. Tuttavia, la situazione è diversa dal punto di vista del commerciante. Le attività commerciali, sia fisiche che online, si trovano costantemente a dover affrontare commissioni di elaborazione e tempi di regolamento che possono ritardare l'accesso al proprio capitale. È qui che le stablecoin potrebbero rivelarsi un'importante risorsa a livello nazionale: offrendo ai commercianti una drastica riduzione dei costi di intermediazione e consentendo il regolamento dei fondi in tempo reale, migliorando così il loro flusso di cassa.
Il quadro normativo: le nuove norme della FCA e i loro parallelismi con MiCA.
Queste discussioni e i test di fattibilità sono stati fondamentali per la definizione delle normative più recenti. Il 30 giugno, la FCA ha stabilito regole definitive che segnano una svolta per il settore. Le normative prevedono che le stablecoin emesse nel Regno Unito siano interamente garantite da attività di riserva sicure e liquide e siano riscattabili alla pari. Ciò significa che per ogni token emesso, deve esserci un valore equivalente detenuto in riserva, garantendo all'utente la possibilità di recuperare sempre la propria valuta fiat originale.
Questo approccio normativo mira a proteggere i consumatori e a garantire la stabilità del mercato mitigando i rischi associati alla volatilità. In Europa, assistiamo a un movimento normativo molto simile e pionieristico con l'implementazione del Regolamento MiCA, che fornisce un quadro trasparente, verificato e conforme per l'emissione e l'utilizzo di questi asset in tutta l'Unione Europea. Se desideri approfondire come la regolamentazione sta plasmando l'ecosistema e cosa significa per la costruzione del tuo portafoglio, puoi esplorare le risorse formative disponibili al link [link alla risorsa]. Accademia Bit2Me.
Il ruolo dei trader e l'evoluzione del regolamento dei pagamenti
L'evoluzione dei pagamenti digitali dipende non solo dall'adozione della tecnologia da parte dell'utente medio, ma anche dai vantaggi concreti e misurabili che essa offre alle imprese. Una maggiore rapidità di elaborazione consente alle aziende di accedere al proprio flusso di cassa senza dover attendere i tempi di elaborazione tipici dei gateway di pagamento tradizionali, che spesso richiedono dalle 24 alle 48 ore lavorative.
Con l'evoluzione e la maggiore chiarezza delle normative, è probabile che assisteremo a una crescente integrazione delle soluzioni basate su blockchain nel commercio B2B (business-to-business) quotidiano. Le aziende potranno programmare i pagamenti tramite smart contract, automatizzando la catena di fornitura e riducendo gli attriti amministrativi, il tutto in un contesto di rischio noto e gestito. Rimani aggiornato su queste tendenze e scopri come la tecnologia sta trasformando il settore finanziario. Notizie Bit2Me.
Domande frequenti
Cos'è una stablecoin?
Una stablecoin è una criptovaluta progettata per mantenere un valore stabile, in genere ancorata a una valuta fiat come l'euro o il dollaro statunitense. Il suo obiettivo principale è ridurre la volatilità tipica del mercato delle criptovalute, facilitandone l'uso quotidiano come mezzo di scambio e unità di conto all'interno dell'ecosistema digitale.
Perché eccellono nei pagamenti transfrontalieri?
Le stablecoin consentono trasferimenti internazionali molto più rapidi e con costi operativi inferiori rispetto ai sistemi bancari tradizionali. Grazie alla tecnologia blockchain, eliminano molteplici intermediari e facilitano l'accesso alla liquidità globale, soprattutto nelle regioni con infrastrutture finanziarie meno sviluppate.
Cosa prevede la nuova normativa del Regno Unito?
Le norme definitive stabilite dalla FCA il 30 giugno prevedono che qualsiasi stablecoin emessa nel Regno Unito debba essere garantita al 100% da riserve di attività sicure. Inoltre, gli emittenti devono garantire che gli utenti possano riscattare i propri token al loro valore nominale equivalente in valuta fiat in qualsiasi momento.
L'analisi della FCA chiarisce che il vero potenziale a breve termine delle stablecoin risiede nella connessione delle economie attraverso pagamenti transfrontalieri efficienti. Sebbene l'adozione da parte degli utenti al dettaglio a livello locale richiederà tempo per maturare, le basi normative per garantire un ecosistema trasparente e sicuro sono già in fase di definizione.
Mentre giurisdizioni come il Regno Unito e l'Unione Europea si muovono verso l'adozione di solidi quadri normativi, il settore delle criptovalute è pronto per una maggiore integrazione nella finanza globale. La chiarezza normativa sarà il principale catalizzatore che spingerà sia le imprese che gli utenti istituzionali ad adottare con fiducia queste tecnologie.
Gli investimenti in criptovalute non sono completamente regolamentati, potrebbero non essere adatti agli investitori al dettaglio a causa dell'elevata volatilità e sussiste il rischio di perdere tutti gli importi investiti.