La Banca Centrale Europea considera lo sviluppo dell'euro digitale una priorità, in quanto strumento chiave per garantire l'autonomia delle infrastrutture finanziarie del continente. Secondo Piero Cipollone, membro del Comitato esecutivo della BCE, l'iniziativa mira a ridurre l'eccessiva dipendenza da fornitori extraeuropei nel settore dei pagamenti al dettaglio.
Questa strategia monetaria mira a salvaguardare la stabilità della comunità, garantendo che cittadini e imprese possano operare con soluzioni direttamente supportate dalla banca centrale nell'ambito dell'economia digitale.
L'Unione europea si trova ad un bivio strategico nella progettazione della sua futura architettura monetaria. Durante un'intervista con Milano Finanza, Piero Cipollone ha affermato che l'euro digitale conferirà sovranità all'infrastruttura dei pagamenti dell'Unione europea.che attualmente mostra una marcata vulnerabilità nei confronti delle società straniere che gestiscono la maggior parte delle transazioni con carta.
La dipendenza strategica nel mirino della BCE
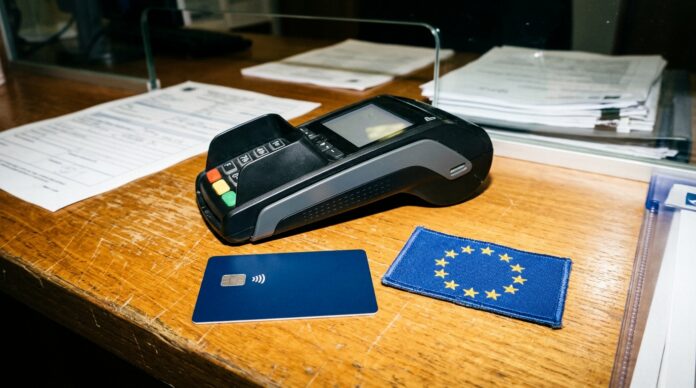
La diagnosi dell'autorità monetaria scaturisce da una chiara osservazione dei mercati attuali: due terzi delle transazioni con carta nell'eurozona sono elaborate da società estere. Cipollone ha paragonato la situazione dei pagamenti alle lezioni apprese di recente dall'Europa nei settori dell'energia e della difesa, dove l'eccessiva dipendenza da fornitori esteri ha generato gravi difficoltà operative e geopolitiche.
Garantire il corretto funzionamento dei sistemi di pagamento è una responsabilità fondamentale della banca centrale. Come affermato dall'esecutivo, perseguire la sovranità non significa isolarsi o espellere i partecipanti internazionali, bensì garantire che l'Europa disponga della capacità tecnica di prendere decisioni e operare con le proprie risorse senza essere resa vulnerabile a contingenze esterne di portata internazionale.
Fasi del progetto: fase pilota nel 2027 e implementazione su larga scala verso il 2029.
La tabella di marcia della banca centrale sta procedendo precisamente attraverso le sue fasi tecniche. Una fase pilota con transazioni reali è prevista per il 2027, con il coinvolgimento di personale tecnico della BCE stessa e delle banche centrali nazionali. Successivamente, il lancio generale della valuta digitale pubblica potrebbe concretizzarsi intorno al 2029, a condizione che il quadro normativo riceva l'approvazione definitiva.
I preparativi vedono già la collaborazione attiva di 36 operatori di mercato, tra cui istituti finanziari e gateway di pagamento, sette dei quali italiani. L'organizzazione ha inoltre esteso un invito formale alle piattaforme di e-commerce e agli operatori di telefonia mobile per valutare la fattibilità pratica e l'esperienza utente in contesti commerciali rigorosamente controllati.
Quadro normativo e coesistenza con l'ecosistema delle criptovalute
La decisione finale sull'emissione della valuta non dipende esclusivamente dalle capacità tecniche della BCE. Il Consiglio direttivo può autorizzare l'emissione solo dopo la conclusione dei negoziati legislativi tra il Parlamento europeo e il Consiglio dell'Unione europea a Bruxelles. L'obiettivo istituzionale è quello di definire il quadro normativo prima della fine dell'attuale legislatura.
Questo dibattito istituzionale coincide con l'attuazione di Regolamento MiCALe normative UE stabiliscono standard chiari per gli asset virtuali e le stablecoin private all'interno del territorio comune. A differenza delle criptovalute decentralizzate come BitcoinL'euro digitale funzionerebbe come moneta a corso legale pubblica diretta, progettata per integrare il contante fisico e fornire al sistema finanziario un'alternativa pubblica pienamente interoperabile al settore bancario tradizionale.
Il ruolo dell'innovazione e dell'educazione finanziaria
L'avvento delle valute digitali delle banche centrali (CBDC) sta trasformando profondamente la percezione del denaro da parte del pubblico. Dato questo cambiamento strutturale, comprendere i fondamenti monetari e le differenze operative tra depositi bancari, asset decentralizzati e moneta emessa dai governi è fondamentale per chiunque desideri proteggere e costruire un portafoglio solido.
Per approfondire gli aspetti tecnologici, dal calcolo distribuito alla privacy finanziaria negli ambienti digitali, è possibile aprire la formazione attraverso piattaforme come Accademia Bit2Me Consente ai risparmiatori e alle imprese di familiarizzare con le tecnologie che ridefiniranno il commercio transfrontaliero nel prossimo decennio.
Domande frequenti
L'euro digitale sostituirà il contante tradizionale?
No. La Banca Centrale Europea ha formalmente ribadito che l'euro digitale servirà come complemento tecnologico al contante fisico, mai come sostituto. Le banconote e le monete tradizionali continueranno a essere emesse e garantite normalmente per assicurare l'inclusione finanziaria.
Quando i cittadini inizieranno a utilizzare l'euro digitale?
Il calendario previsto dall'autorità di regolamentazione prevede un programma pilota ristretto con transazioni effettive nel 2027, che coinvolgerà il personale degli istituti finanziari e alcuni operatori commerciali selezionati. Un'estensione del programma al pubblico e alle imprese potrebbe iniziare già nel 2029, previa approvazione delle autorità di regolamentazione dell'UE.
L'euro digitale è una criptovaluta come il Bitcoin?
No. Le criptovalute operano perlopiù in modo decentralizzato, senza un emittente centrale, mentre l'euro digitale sarà costituito da una passività diretta della Banca Centrale Europea con un equivalente esatto di 1 euro. Non ha natura speculativa e non fluttuerà rispetto alla valuta fisica ufficiale.
L'iniziativa per l'euro digitale sottolinea l'urgente necessità dell'Unione europea di salvaguardare la propria autonomia tecnologica dalla concorrenza straniera. Con il progredire dei negoziati parlamentari e l'avvio delle prime sperimentazioni sul campo, il sistema bancario dell'UE getterà le basi per un sistema di pagamenti più resiliente, meglio attrezzato per affrontare le sfide geopolitiche di questo secolo.
Gli investimenti in criptovalute non sono completamente regolamentati, potrebbero non essere adatti agli investitori al dettaglio a causa dell'elevata volatilità e sussiste il rischio di perdere tutti gli importi investiti.
Per la creazione di questo articolo sono stati utilizzati strumenti di intelligenza artificiale generativa.