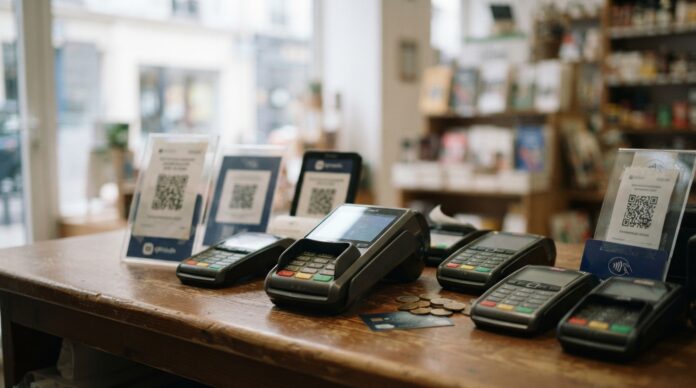
La Banca Centrale Europea ha formalmente messo in guardia sui rischi derivanti dalla mancata implementazione di una valuta digitale pubblica a fronte della crescente diffusione del mercato privato. Senza uno strumento unificato per i pagamenti al dettaglio quotidiani, il sistema finanziario dell'Unione Europea è esposto a una maggiore frammentazione operativa tra diverse soluzioni tecnologiche e piattaforme di tokenizzazione.
La posizione istituzionale mira ad accelerare il consenso politico per consolidare un'alternativa di corso legale che operi in sinergia con il sistema bancario tradizionale. L'ente UE sostiene che l'assenza di un mezzo di scambio paneuropeo indebolirebbe l'autonomia monetaria del blocco e lascerebbe il quadro operativo nelle mani di infrastrutture esterne non armonizzate.
Durante un intervento in teleconferenza al MNI Connect Webcast, Piero Cipollone, membro del comitato esecutivo dell'organismo emittente, Ha avvertito che la mancanza di un euro digitale potrebbe aumentare la frammentazione tra le piattaforme di tokenizzazione.L'autorità monetaria insiste sul fatto che le soluzioni di pagamento al dettaglio all'interno dei paesi membri debbano basarsi su una piattaforma comune che consenta transazioni quotidiane universali, proteggendo sia la sovranità economica sia la resilienza tecnologica regionale contro iniziative indipendenti su larga scala.
Il calendario legislativo e le scadenze di emissione previste
La Banca Centrale Europea si trova ancora nella fase di definizione tecnica e strategica e non ha ancora preso una decisione formale e definitiva sull'emissione dell'asset. La tabella di marcia ufficiale prevede di finalizzare il quadro legislativo all'interno delle istituzioni europee entro la fine del 2026. Se il progetto riceverà la necessaria approvazione parlamentare e regolamentare, l'istituzione prevede di avviare un programma pilota di 12 mesi nella seconda metà del 2027.
Qualora questo periodo sperimentale producesse risultati operativi soddisfacenti, l'eventuale emissione pubblica e la messa in circolazione dell'asset sarebbero previste per il 2029. Questa tempistica graduale mira a garantire una transizione ordinata, consentendo all'infrastruttura dei pagamenti di assorbire le nuove esigenze tecnologiche senza perturbare l'equilibrio di liquidità nell'eurozona o danneggiare i modelli di business esistenti nell'ecosistema finanziario tradizionale.
Il ruolo delle banche commerciali nell'ecosistema della comunità
Uno dei punti centrali della presentazione di Cipollone è stato quello di chiarire il rapporto tra la futura valuta digitale della banca centrale e gli istituti di credito privati. Il dirigente ha espressamente sottolineato che l'obiettivo dell'istituzione non è quello di sostituire o soppiantare le funzioni tradizionali delle banche commerciali, bensì di fornire loro una base tecnica standardizzata e sicura con cui competere efficacemente nell'era digitale.
L'euro digitale è concepito come un'infrastruttura fondamentale che consentirà agli istituti finanziari di ampliare i propri casi d'uso e sviluppare servizi a valore aggiunto su un protocollo universalmente interoperabile. In questo modo, i depositi commerciali manterranno il loro ruolo strutturale nel sistema di intermediazione creditizia, mentre il nuovo strumento monetario fungerà da meccanismo di regolamento per pagamenti transfrontalieri senza barriere all'interno dello spazio economico comune.
Sovranità monetaria contro tokenizzazione privata
La preoccupazione delle autorità dell'UE risiede nell'accelerato sviluppo di ecosistemi indipendenti che potrebbero frammentare la liquidità europea. Con l'avanzamento degli asset rappresentati in registri distribuiti e l'introduzione di standard ai sensi del regolamento MiCA, la proliferazione di molteplici canali privati per il regolamento degli asset potrebbe creare compartimenti stagni incompatibili, in assenza di un'unità di conto pubblica e digitalizzata che funga da punto di riferimento.
Per approfondire i fondamenti di questi sviluppi e il loro impatto sulla finanza decentralizzata, gli utenti possono allenarsi in Accademia Bit2MeIl presente documento analizza la transizione tecnica degli asset verso protocolli distribuiti. Dal punto di vista dell'autorità di vigilanza europea, garantire la disponibilità costante di una valuta digitale emessa da una banca centrale è essenziale per preservare la convertibilità alla pari garantita tra tutte le forme di valuta in circolazione.
Privacy, adozione universale e dibattito sulla sorveglianza
L'iniziativa, proposta per la prima volta nell'ottobre 2020 come valuta digitale di una banca centrale progettata per affiancare il contante senza sostituirlo, continua a suscitare un acceso dibattito tra utenti e organizzazioni per i diritti civili. I critici del progetto sottolineano spesso il rischio latente di sorveglianza statale o di potenziale controllo sulle abitudini di spesa individuali attraverso il tracciamento dei pagamenti elettronici.
In risposta a tali preoccupazioni, la direzione dell'autorità di vigilanza ha ribadito che lo sviluppo del sistema privilegia la riservatezza funzionale, equiparandola, negli ambienti offline, alla riservatezza offerta dal contante. Inoltre, l'istituzione sostiene che questo canale garantirà a qualsiasi cittadino dell'eurozona la possibilità di pagare in qualsiasi momento utilizzando uno strumento pubblico, senza commissioni di base e resiliente a gravi interruzioni operative delle reti private.
Interoperabilità con risorse virtuali e standard MiCA
Il dibattito sull'euro digitale si sta sviluppando parallelamente alla piena attuazione in Europa dei requisiti per gli emittenti di token di moneta elettronica e titoli legati ad attività finanziarie. La coesistenza armoniosa delle soluzioni basate sulla tecnologia del registro distribuito con i sistemi centralizzati delle autorità economiche richiederà canali chiari per la conversione e la custodia istituzionalizzata.
Piattaforme regolamentate che facilitano l'adozione della tecnologia blockchain, come lo spazio informativo di Notizie Bit2MeMonitorano attentamente il modo in cui questi quadri istituzionali plasmeranno l'interazione dei cittadini con le valute fiat e gli asset nativi come Bitcoin attraverso piattaforme autorizzate a operare in conformità con le normative, garantendo trasparenza contabile e operazioni sicure per i partecipanti al mercato.
Domande frequenti
Quando entrerà in circolazione l'euro digitale, se il progetto verrà approvato?
Il piano della Banca Centrale Europea prevede di finalizzare l'iter legislativo entro la fine del 2026. Successivamente, nella seconda metà del 2027, verrebbe avviata una fase pilota di 12 mesi, che potrebbe fissare la data di emanazione ufficiale nel 2029.
L'euro digitale sostituirà il contante nell'eurozona?
No. L'istituto emittente ha ripetutamente affermato che la valuta digitale della banca centrale è concepita come complemento digitale al contante fisico, garantendo ai cittadini il diritto di utilizzare banconote e monete nelle loro transazioni quotidiane.
In che modo l'euro digitale influirà sui conti bancari tradizionali?
L'euro digitale non è destinato a sostituire i depositi o i servizi bancari commerciali. Le banche parteciperanno alla sua distribuzione e potranno utilizzare la propria infrastruttura per offrire soluzioni di pagamento interoperabili, mantenendo al contempo la gestione standard di conti e prestiti per i propri clienti.
L'insistenza della Commissione europea nell'accelerare il processo legislativo per l'euro digitale riflette una chiara strategia difensiva contro la frammentazione tecnologica. La Commissione dà priorità alla costruzione di una base monetaria pubblica che impedisca un'eccessiva dipendenza da fornitori esterni per le transazioni quotidiane nell'eurozona.
Nei prossimi anni, l'andamento delle fasi di test e l'adattamento delle infrastrutture bancarie determineranno se questo progetto riuscirà a conciliare le esigenze di privacy degli utenti con le richieste di modernizzazione e sovranità economica imposte dal mercato europeo.
Gli investimenti in criptovalute non sono completamente regolamentati, potrebbero non essere adatti agli investitori al dettaglio a causa dell'elevata volatilità e sussiste il rischio di perdere tutti gli importi investiti.
Per la creazione di questo articolo sono stati utilizzati strumenti di intelligenza artificiale generativa.