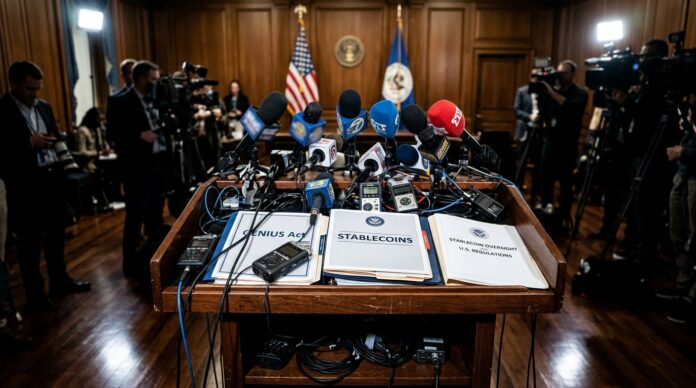
L'Ufficio del Controllore della Valuta degli Stati Uniti (Office of the Comptroller of the Currency) ha finalizzato il quadro normativo relativo al GENIUS Act. Tale quadro stabilisce rigide linee guida in materia di riserve, processi di rimborso e gestione del rischio operativo per gli emittenti di stablecoin di pagamento che operano sotto la supervisione federale a partire dal 18 gennaio 2027.
Il Segretario del Tesoro statunitense Scott Bessent ha salutato l'iniziativa normativa come un momento cruciale per il moderno sistema finanziario. Bessent ha tracciato un parallelo storico diretto tra questa iniziativa e il National Currency Act del 1863, promulgato durante la presidenza di Abraham Lincoln, che istituì un sistema federale per l'emissione fiduciaria da parte delle banche. Ha spiegato che il nuovo quadro normativo mira ad estendere lo stesso ordine e la stessa base giuridica al settore delle valute digitali emesse da soggetti privati.
Un parallelo storico con il sistema bancario del 1863
Il parallelo tracciato dal Dipartimento del Tesoro pone il dibattito sugli asset digitali al centro della sovranità monetaria degli Stati Uniti. Nel 1863, la frammentazione delle valute emesse dalle banche locali generò attriti economici e rischi di liquidità che richiedevano una soluzione unificata a livello federale. Con la pubblicazione del Regolamento definitivo dell'OCC relativo al GENIUS ActL'obiettivo dell'autorità di regolamentazione è quello di standardizzare i requisiti per gli emittenti di token ancorati al dollaro che operano su scala globale.
Jonathan Gould, il Controllore della Valuta, ha sottolineato che le disposizioni offrono un quadro chiaro e pratico per promuovere l'innovazione nei pagamenti. La misura mira a stabilizzare i mercati finanziari e a garantire che gli emittenti abbiano bilanci certificati e capacità tecniche verificate prima di negoziare token a livello retail o istituzionale.
Requisiti operativi, riserve e supervisione federale
Le normative dell'Office of the Comptroller of the Currency specificano come devono essere strutturate le riserve a supporto di ciascuna unità digitale in circolazione. Gli emittenti saranno soggetti a verifiche periodiche per accertare il mantenimento di un saldo di attività sicure, liquide e prontamente disponibili, che consentano il rimborso immediato al valore nominale in caso di stress di mercato.
In base a queste disposizioni, le banche nazionali, le casse di risparmio federali e le filiali federali di enti stranieri possono integrarsi pienamente nell'ecosistema di regolamento on-chain. Inoltre, gli istituti finanziari non bancari e alcuni emittenti internazionali devono ottenere un'autorizzazione formale per continuare a offrire soluzioni di pagamento digitali negli Stati Uniti.
Impatto sui pagamenti digitali e sul calendario 2027
La tempistica istituzionale prevede un periodo di adattamento tecnico fino al 18 gennaio 2027, data a partire dalla quale inizieranno ad essere applicate sanzioni dirette contro le entità non autorizzate. Le organizzazioni saranno tenute a presentare i propri smart contract, le infrastrutture di custodia e i bilanci per l'approvazione esplicita da parte delle autorità di regolamentazione federali.
Questa transizione coincide con la crescente adozione di token collegati a valute fiat nelle transazioni transfrontaliere e nelle rimesse aziendali. Puoi saperne di più su questi meccanismi di pagamento digitali esplorando i materiali di formazione disponibili su Accademia Bit2Me, dove vengono descritte in dettaglio le differenze strutturali tra blockchain pubbliche e private.
Il contesto internazionale in relazione al regolamento MiCA
La strategia promossa a Washington converge temporaneamente con il quadro normativo già operativo nell'Unione europea attraverso MicaIl regolamento UE definisce in modo preciso il regime per i token di moneta elettronica e i token collegati ad attività finanziarie, imponendo ai promotori di adottare solide garanzie presso gli istituti di credito.
A differenza dell'Europa, dove i requisiti prudenziali sono già applicabili a chi offre servizi con criptovalute, il modello statunitense dipenderà dall'interazione tra le autorità di vigilanza bancaria tradizionali e gli sviluppatori di software finanziario fino al suo pieno completamento, previsto per il 2027.
Domande frequenti
Quali sono i requisiti previsti dalla nuova normativa per gli emittenti di stablecoin?
Le società devono ottenere una preventiva approvazione formale, mantenere riserve verificabili e certificate in attività liquide, garantire diritti di cambio equivalenti al valore nominale e sottoporsi a una continua supervisione operativa da parte dell'Office of the Comptroller of the Currency.
Quando entrerà in vigore questa normativa?
Il quadro normativo derivante dal GENIUS Act dovrebbe entrare pienamente in vigore a partire dal 18 gennaio 2027. Operare senza una licenza federale dopo tale data comporterà sanzioni amministrative e legali per le entità coinvolte.
Questa normativa riguarda le entità che operano nell'Unione europea?
Le normative OCC si applicano, all'interno della giurisdizione statunitense, agli emittenti esteri che distribuiscono servizi in tale paese. Nell'Unione Europea, le transazioni in stablecoin sono disciplinate direttamente e principalmente dagli standard obbligatori stabiliti dal regolamento MiCA.
L'istituzione di normative federali specifiche per gli asset stabili apre la strada a una convergenza regolamentata tra i sistemi bancari tradizionali e le reti decentralizzate. L'obbligo di riserve trasparenti e di processi di controllo periodici ridefinisce l'infrastruttura dei pagamenti digitali transfrontalieri.
Gli investimenti in criptovalute non sono completamente regolamentati, potrebbero non essere adatti agli investitori al dettaglio a causa dell'elevata volatilità e sussiste il rischio di perdere tutti gli importi investiti.
Per la creazione di questo articolo sono stati utilizzati strumenti di intelligenza artificiale generativa.