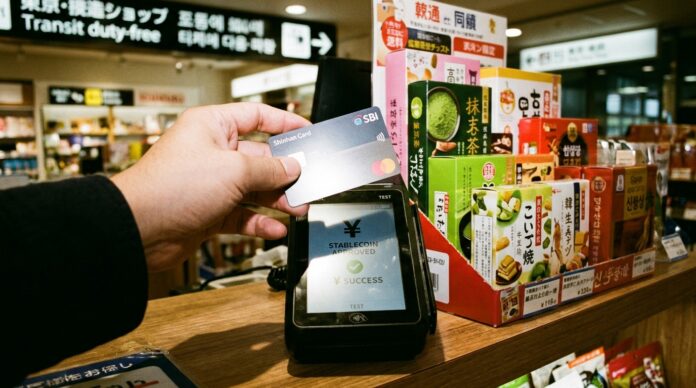
L'emittente sudcoreano Shinhan Card e le filiali del conglomerato finanziario giapponese SBI hanno siglato un'alleanza strategica per testare i pagamenti tramite stablecoin ancorate allo yen giapponese. L'iniziativa mira a facilitare gli acquisti da parte dei viaggiatori e a semplificare i pagamenti transfrontalieri tra Corea del Sud e Giappone, riducendo i costi e le difficoltà legate al cambio valuta.
Questo progetto pilota valuterà ogni aspetto, dai pagamenti con carta garantiti da criptovalute ai trasferimenti diretti tra portafogli digitali, analizzando anche l'efficacia dei controlli antiriciclaggio e di prevenzione delle frodi nelle transazioni internazionali ad alto volume.
Test pilota di stablecoin per il turismo transfrontaliero
Il gigante sudcoreano delle carte Shinhan Card ha firmato un accordo bilaterale con SBI VC Trade e SBI XDC Network APAC per Test dei pagamenti in stablecoin yen per viaggiatori e regolamenti commerciali transfrontalieriQuesto quadro collaborativo prevede l'implementazione di casi d'uso pratici che comprendono pagamenti convenzionali tramite carte collegate a portafogli di asset digitali, regolamenti da portafoglio a portafoglio senza intermediari bancari tradizionali e la semplificazione degli incassi tra i rivenditori in entrambi i paesi asiatici.
Uno degli obiettivi principali degli enti partecipanti è quello di verificare a fondo la robustezza degli strumenti di conformità normativa. Durante le prove tecniche, i protocolli antiriciclaggio (AML) e i sistemi automatizzati di rilevamento delle frodi finanziarie saranno esaminati nel dettaglio. Entrambe le società mirano a verificare che la velocità operativa intrinseca delle reti blockchain mantenga gli standard di sicurezza richiesti dalle autorità di regolamentazione dell'Asia orientale.
Shinhan Card è una delle maggiori società di carte di credito della Corea del Sud, mentre SBI Group è un importante conglomerato giapponese con divisioni bancarie, di intermediazione, assicurative e di scambio di criptovalute. La fusione di queste infrastrutture rappresenta un passo significativo verso la normalizzazione del denaro programmabile nella vita quotidiana di milioni di utenti che ogni anno attraversano questi confini.
Un flusso turistico massiccio tra Corea del Sud e Giappone
La scelta del corridoio Corea del Sud-Giappone riflette un boom turistico ed economico praticamente senza precedenti nel continente. Il flusso combinato di viaggiatori tra i due paesi ha generato oltre 10 milioni di arrivi nei primi otto mesi dell'anno, secondo i dati ufficiali pubblicati dalle agenzie turistiche governative di entrambi i paesi. Questo enorme volume di viaggi si traduce in genere in commissioni di cambio elevate, ritardi nell'elaborazione delle transazioni valutarie e margini operativi che aumentano il costo della spesa al dettaglio transfrontaliera.
I dati ufficiali rivelano che la Corea del Sud ha consolidato la sua posizione di principale paese di provenienza dei visitatori stranieri in Giappone, registrando 7,42 milioni di arrivi nel periodo considerato. A sua volta, il Giappone è stato il secondo paese di provenienza dei turisti per il suo vicino peninsulare, con un totale di 2,7 milioni di visite. In questo scenario, la graduale sostituzione dei canali bancari tradizionali con attività garantite da valuta fiat promette di trasformare le abitudini di consumo internazionali.
Per gli utenti interessati a comprendere il funzionamento degli strumenti di emissione e custodia di questi asset stabili, sono disponibili risorse didattiche quali: Accademia Bit2Me Offrono analisi dettagliate delle infrastrutture decentralizzate e delle valute tokenizzate. A questo proposito, la cooperazione pubblico-privato in Asia dimostra come i ponti tecnologici risolvano le inefficienze monetarie concrete per milioni di cittadini senza ricorrere alla speculazione sui prezzi.
La maturità istituzionale di Shinhan e SBI nel settore degli asset digitali.
L'alleanza annunciata non è uno sviluppo isolato, ma si basa piuttosto sui progressi tecnologici già realizzati da entrambi i consorzi negli ultimi anni. Shinhan Card aveva già annunciato ad aprile il completamento con successo di una precedente prova di concetto incentrata sui pagamenti in stablecoin e sui regolamenti transfrontalieri, confermando la fattibilità architetturale del regolamento dei saldi commerciali su reti decentralizzate ad alte prestazioni senza interrompere i tradizionali sistemi di pagamento in contanti dei commercianti.
Da parte sua, SBI VC Trade ha raggiunto un traguardo normativo cruciale nel marzo 2025 ottenendo la registrazione ufficiale come primo fornitore di servizi di scambio di strumenti di pagamento elettronici nell'ambito del rigoroso quadro di vigilanza giapponese. Tale accreditamento ha autorizzato la società a gestire legalmente stablecoin come USDC in Giappone, stabilendo un precedente fondamentale per l'integrazione delle stablecoin denominate in yen.
Il progresso coordinato di queste istituzioni consente alla finanza tradizionale di connettersi all'ecosistema degli asset digitali in modo regolamentato e scalabile. Invece di ricorrere a canali paralleli non supervisionati, le banche commerciali e i processori di pagamento sfruttano la trasparenza della blockchain per offrire ai clienti finali un'esperienza simile a quella della loro normale carta di debito, ma con costi di intermediazione notevolmente inferiori.
Il contesto normativo globale e il contrasto con il quadro normativo europeo MiCA.
L'adozione istituzionale delle stablecoin per il turismo in Asia si sta sviluppando parallelamente all'implementazione normativa in atto in Europa con la piena entrata in vigore del Regolamento sui mercati delle criptovalute (MiCA). Mentre le leggi bancarie in Giappone e Corea del Sud hanno definito categorie specifiche per gli strumenti di pagamento elettronici tokenizzati, l'Unione Europea ha regolamentato in modo rigoroso i token di moneta elettronica (EMT) e i token collegati ad asset (ART).
Nell'Unione Europea, qualsiasi entità che emetta o distribuisca stablecoin deve rispettare rigorosi requisiti in materia di riserve certificate detenute dagli istituti di credito, governance trasparente e piani di rimborso immediato al valore nominale per i detentori. Questo regime mira a proteggere i consumatori dai rischi di squilibrio di liquidità, consolidando un ambiente in cui le piattaforme registrate operano con piena certezza giuridica. Le iniziative asiatiche seguono lo stesso principio prudenziale: mitigare il rischio sistemico massimizzando al contempo l'efficienza dei pagamenti.
Comprendere le differenze tra valute digitali regolamentate e asset volatili è fondamentale per valutare il futuro del denaro digitale. Su piattaforme come news.bit2me.com È possibile seguire l'evoluzione di queste politiche transfrontaliere che, prima o poi, influenzeranno il modo in cui i cittadini europei consumano beni e servizi quando viaggiano all'estero utilizzando infrastrutture basate sulle criptovalute.
Domande frequenti
Perché Shinhan Card e SBI stanno testando stablecoin in yen per i turisti?
L'obiettivo di queste entità è ridurre le elevate commissioni di cambio e i ritardi associati ai sistemi bancari tradizionali. Utilizzando le stablecoin in yen, i turisti possono pagare presso le attività commerciali giapponesi con accredito immediato, maggiore trasparenza del tasso di cambio e costi di transazione transfrontalieri inferiori tra i due Paesi.
Cosa distingue queste stablecoin dalle criptovalute volatili?
Queste stablecoin mantengono il loro valore ancorato a una valuta fiat ufficiale, in questo caso lo yen giapponese, attraverso riserve certificate. A differenza di asset come Bitcoin, il loro scopo è quello di fungere da mezzo di scambio stabile e sicuro per le transazioni commerciali, senza fluttuazioni di prezzo.
In che modo queste sperimentazioni si integrano con le normative sui pagamenti digitali?
Le sperimentazioni si svolgono nel rispetto di rigidi quadri normativi, come la supervisione degli strumenti di pagamento elettronici in Giappone. Gli enti verificano i controlli antiriciclaggio e di prevenzione delle frodi per garantire che le transazioni siano conformi alle attuali linee guida finanziarie ufficiali.
La collaborazione tra Shinhan Card e il Gruppo SBI evidenzia come la tecnologia degli asset digitali si stia affermando sempre più nell'economia reale. Lungi dall'essere limitate al trading, le stablecoin ancorate alle valute nazionali dimostrano il loro potenziale per ottimizzare le infrastrutture di pagamento essenziali in settori su larga scala come il turismo e il commercio internazionale.
Con la maturazione dei quadri normativi in Asia e in Europa sotto l'egida di MiCA, i legami tra il sistema bancario tradizionale e i registri distribuiti continuano a rafforzarsi. L'esperienza dei viaggiatori sul corridoio Seul-Tokyo potrebbe fungere da modello operativo per futuri corridoi di pagamento transfrontalieri in altre regioni del mondo.
Gli investimenti in criptovalute non sono completamente regolamentati, potrebbero non essere adatti agli investitori al dettaglio a causa dell'elevata volatilità e sussiste il rischio di perdere tutti gli importi investiti.
Per la creazione di questo articolo sono stati utilizzati strumenti di intelligenza artificiale generativa.