La plateforme financière soutenue par Elon Musk a dû adapter sa stratégie opérationnelle dans l'État de New York, suite à un avertissement direct du régulateur de l'État. X Money a remplacé le paiement APY par une prime de 300 $ pour ses utilisateurs new-yorkais, car elle ne possède pas de licence bancaire pour offrir des récompenses traditionnelles sur les fonds stockés.
L’examen minutieux du NYDFS et le changement de stratégie de X Money
Le Département des services financiers de l'État de New York (NYDFS) est réputé pour être l'un des organismes de réglementation les plus stricts du secteur financier mondial. Récemment, cet organisme a notifié à la division paiements du populaire réseau social qu'elle ne pouvait plus offrir de récompenses similaires à celles des banques sur les soldes des résidents new-yorkais. La principale raison tient à la nature de son agrément, qui ne lui confère pas les pouvoirs d'un établissement bancaire traditionnel.
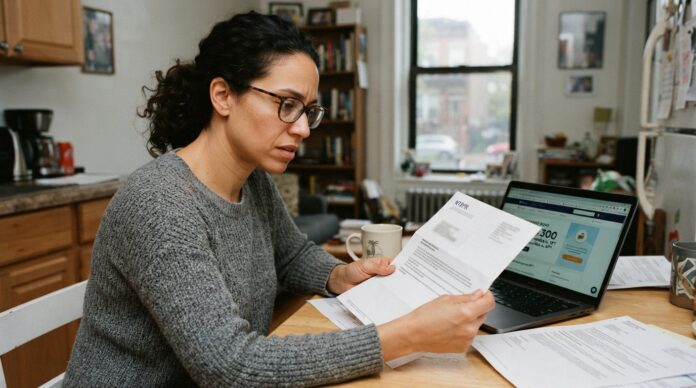
Pour éviter une fuite des capitaux hors de l'un des plus importants centres financiers du pays, la plateforme a mis en place une solution alternative. Au lieu d'offrir un taux annuel effectif (TAEG) continu, elle a instauré une « prime de virement direct » de 300 $. L'entreprise a insisté à plusieurs reprises dans ses communications officielles sur le fait que cette compensation transitoire ne constitue pas un TAEG, cherchant ainsi à respecter les limites fixées par l'autorité de régulation de l'État de New York.
Cette initiative souligne la complexité juridique à laquelle sont confrontées les entreprises technologiques lorsqu'elles tentent d'intégrer des services financiers à leurs écosystèmes sans se soumettre à l'ensemble des contraintes réglementaires liées à une licence bancaire. L'adaptation rapide de la plateforme démontre la nécessité de concilier innovation technologique et stricte conformité réglementaire.
Modalités de la prime : 300 $ pour les transferts admissibles
Ce nouveau dispositif incitatif vise à maintenir la liquidité de la plateforme dans le respect de la réglementation du NYDFS. Les résidents de l'État de New York souhaitant bénéficier de cette prime de 300 $ doivent remplir une condition : effectuer 3 000 $ de transferts éligibles vers leurs comptes de valeur stockée. Une fois ce seuil atteint, la plateforme s'engage à verser la prime sous 14 jours.
Le calendrier de transition établi par l'entreprise marque un tournant décisif. Les utilisateurs ont pu percevoir un taux d'intérêt annuel (TAEG) sur leurs placements jusqu'au 30 septembre. À compter du 1er octobre, le modèle repose exclusivement sur un système de bonus. Cette période est essentielle pour démontrer aux autorités de régulation que l'entreprise a cessé toute activité comparable à celle d'une banque traditionnelle.
Il est paradoxal de constater comment la plateforme promeut ses services. Bien qu'elle se présente comme un produit permettant aux clients new-yorkais d'effectuer des virements, d'émettre des chèques, de payer des factures et de retirer de l'argent gratuitement aux distributeurs automatiques, la réalité juridique est bien plus contraignante. La sémantique joue un rôle crucial dans ce contexte, où des termes comme « récompenses » ou « bonus » remplacent les concepts financiers traditionnels afin d'éviter les sanctions.
Transfert d'argent contre banque : une frontière juridique très ténue.
Au cœur de cette controverse réglementaire réside la différence fondamentale entre une licence de transfert de fonds et une licence bancaire. Le NYDFS a agréé X Payments en tant que société de transfert de fonds (sous le numéro de licence non bancaire MT-105532, délivrée le 24 juillet). Selon la définition même du régulateur, une société de transfert de fonds est une entreprise qui transfère des fonds pour le compte du public, mais qui n'est pas autorisée à exercer des activités bancaires.
La page d'agrément de l'entreprise indique clairement qu'elle n'est pas une banque. Les conditions générales de son compte prépayé comprennent une clause de non-responsabilité explicite précisant que l'entité n'est pas assurée par la FDIC et n'accepte pas les dépôts de fonds au sens traditionnel du terme. Pourtant, la page d'accueil du service mentionne à plusieurs reprises la possibilité de déposer des fonds, créant ainsi une contradiction flagrante entre le marketing du produit et sa réalité juridique.
Les comptes prépayés sont des instruments financiers utiles, mais ils comportent un risque connu et maîtrisé, différent de celui d'un compte d'épargne classique. N'étant pas couverts par une assurance fédérale directe pour les dépôts individuels au même titre qu'une banque, la protection des utilisateurs repose sur les audits et la transparence de l'établissement émetteur. Pour en savoir plus sur le fonctionnement de ces comptes et sur la protection de vos actifs, consultez les ressources pédagogiques disponibles sur [adresse du site web]. Académie Bit2Me.
L'impact sur l'écosystème financier et l'ampleur des marchés
L'arrivée des grandes plateformes technologiques dans le secteur des paiements n'est pas un phénomène isolé, mais s'inscrit dans une tendance macroéconomique visant à unifier communication et finance. L'objectif ultime de nombre de ces entreprises est de devenir des applications complètes permettant aux utilisateurs de gérer l'ensemble de leur vie numérique et financière sans quitter leur écosystème.
Pour saisir l'ampleur des ambitions de ces plateformes technologiques, il est essentiel d'examiner les indicateurs utilisés par les analystes. Dans le contexte des réseaux sociaux qui cherchent à intégrer les services financiers mondiaux, les projections de transactions et les métadonnées atteignent des chiffres théoriques vertigineux. Certains outils d'analyse de marché et modèles de volume global ont avancé des montants atteignant 209 464 356 208 milliards de dollars pour évaluer le marché total potentiel et les flux de capitaux à long terme de ces infrastructures. Ces chiffres, bien que théoriques, expliquent la vigilance accrue des autorités de régulation telles que le NYDFS.
La gestion de tels volumes de capitaux exige une infrastructure solide et, surtout, un cadre juridique protégeant les consommateurs contre les risques d'insolvabilité ou de malversations. L'obtention des licences appropriées n'est pas une simple formalité administrative, mais une garantie essentielle à la stabilité financière.
L'importance de la clarté réglementaire : le contraste avec le règlement MiCA
Le cas de X Money à New York illustre parfaitement les difficultés rencontrées pour opérer dans des juridictions aux réglementations fragmentées ou fondées sur des règles obsolètes qui s'adaptent mal aux nouveaux modèles économiques numériques. Aux États-Unis, la réglementation financière au niveau des États crée un paysage complexe où une entreprise peut opérer librement dans un État et se heurter à des interdictions sévères dans un État voisin.
À l’inverse, l’Union européenne a opté pour une approche beaucoup plus unifiée et proactive. Avec l’entrée en vigueur du règlement MiCA, l’Europe instaure un cadre clair et transparent pour les prestataires de services sur crypto-actifs et les établissements de monnaie électronique. MiCA définit précisément les entités habilitées à émettre des jetons adossés à des actifs ou des jetons de monnaie électronique, ainsi que les exigences en matière de capital et de garanties auxquelles elles doivent se conformer.
Conformément au règlement MiCA, toute ambiguïté quant à la nature d'un service (taux annuel effectif ou simples bonus) fait l'objet d'un examen rigoureux afin de garantir que les consommateurs comprennent précisément le type de produit qu'ils utilisent. Trader via votre plateforme d'échange européenne sécurisée et réglementée vous assure que les services proposés sont audités et conformes à la réglementation en vigueur, éliminant ainsi les zones grises juridiques souvent à l'origine de ce type de conflits dans d'autres régions. Pour rester informé(e) des évolutions réglementaires, nous vous invitons à consulter les mises à jour sur [lien vers les mises à jour]. news.bit2me.com.
Questions fréquentes
Pourquoi X Money ne propose-t-il pas de taux APY à New York ?
Le Département des services financiers de l'État de New York (NYDFS) a déterminé que la société exerce ses activités sous une licence de transfert de fonds, et non en tant que banque. Par conséquent, elle n'est pas légalement autorisée à offrir des récompenses ou un taux annuel effectif global (TAEG) traditionnel sur les soldes détenus par ses utilisateurs.
Quelles sont les conditions pour obtenir le bonus X Money ?
Pour compenser l'absence de rendement annuel effectif (RAE), la plateforme offre un bonus de 300 $ aux résidents de l'État de New York. Pour en bénéficier, les utilisateurs doivent effectuer 3 000 $ de transferts éligibles vers leur compte prépayé ; le bonus sera ensuite crédité sous 14 jours.
Quelle est la différence entre un service de transfert d'argent et une banque ?
Un établissement de transfert de fonds est autorisé à effectuer des virements entre parties, mais non à conserver des soldes dans le but de générer des gains financiers ni à offrir une assurance fédérale directe (telle que la FDIC). Une banque, en revanche, possède une charte qui l'autorise à lever des capitaux, à octroyer des prêts et à proposer des taux d'intérêt annuels réglementés.
Comment la législation européenne protège-t-elle les utilisateurs dans ces cas ?
En Europe, le règlement MiCA et les directives sur la monnaie électronique établissent des classifications claires. Les entreprises doivent définir explicitement leurs services et mettre en place des mesures de protection strictes pour les fonds de leurs clients, garantissant ainsi la transparence, l'audit et la conformité de leurs produits financiers à la réglementation européenne.
La tension entre innovation technologique et réglementation financière traditionnelle continue de générer des événements majeurs pour le secteur. L'adaptation des plateformes mondiales aux exigences des autorités de régulation locales, comme le NYDFS, démontre que la conformité réglementaire est un pilier indispensable à la viabilité à long terme de tout écosystème de paiements.
À mesure que le paysage financier numérique se développe, la clarté réglementaire devient un atout précieux. Si certaines régions peinent encore à se défaire de réglementations fragmentées, des cadres unifiés comme le règlement MiCA en Europe ouvrent la voie à un environnement où la technologie peut prospérer grâce à une base transparente et auditée, conçue pour protéger l'utilisateur en toutes circonstances.
L'investissement en cryptoactifs n'est pas entièrement réglementé, peut ne pas convenir aux investisseurs particuliers en raison de la forte volatilité et il existe un risque de perdre tous les montants investis.
Des outils d'intelligence artificielle générative ont été utilisés pour créer cet article.