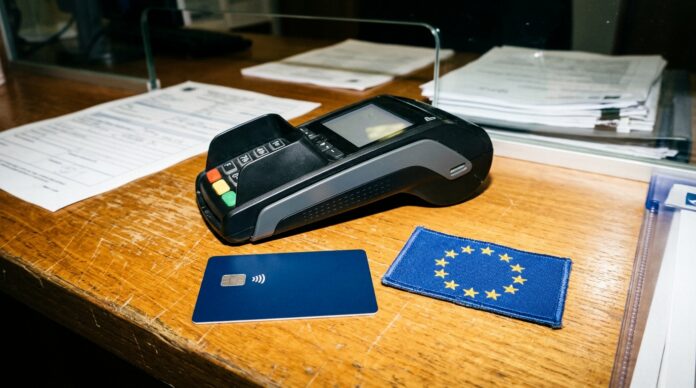
El Banco Central Europeo considera prioritario el desarrollo del euro digital como herramienta clave para asegurar la autonomía de las infraestructuras financieras del continente. Según confirmó Piero Cipollone, miembro del Comité Ejecutivo del BCE, la iniciativa pretende reducir la excesiva dependencia de proveedores externos no europeos en el sector de los pagos minoristas.
Esta estrategia monetaria busca salvaguardar la estabilidad comunitaria, garantizando que los ciudadanos y comercios puedan operar con soluciones respaldadas directamente por la banca central en el marco de la economía digital.
La Unión Europea afronta una encrucijada estratégica en el diseño de su arquitectura monetaria futura. Durante una entrevista concedida a Milano Finance, Piero Cipollone afirmó que el euro digital aportará soberanía a la infraestructura de pagos de la Unión Europea, la cual actualmente muestra una marcada vulnerabilidad frente a compañías extranjeras que canalizan la mayor parte de las transacciones con tarjeta.
La dependencia estratégica en el punto de mira del BCE
El diagnóstico del organismo monetario parte de una constatación evidente en los mercados actuales: dos tercios de las transacciones con tarjeta efectuadas en la zona euro están gestionadas por empresas foráneas. Cipollone comparó la situación de los pagos con las lecciones aprendidas recientemente por Europa en materia de energía y defensa, donde la excesiva subordinación a proveedores externos generó serias dificultades operativas y geopolíticas.
Garantizar el correcto funcionamiento de los sistemas de pago constituye una responsabilidad nuclear para el banco central. En palabras del directivo, aspirar a la soberanía no significa aislarse o expulsar a participantes internacionales, sino asegurar que Europa cuente con la capacidad técnica de decidir y operar con recursos propios sin quedar desprovista ante contingencias externas de escala internacional.
Fases del proyecto: piloto en 2027 y despliegue hacia 2029
La hoja de ruta del banco emisor avanza con precisión en sus etapas técnicas. Está programada una fase piloto con transacciones reales para 2027, en la que participará el personal técnico del propio BCE y de los bancos centrales nacionales. Posteriormente, el despliegue general de la divisa digital pública podría materializarse en torno al año 2029, siempre que el marco normativo reciba el visto bueno definitivo.
Los preparativos ya cuentan con la colaboración activa de 36 operadores del mercado, incluyendo entidades financieras y pasarelas de pago, entre los que figuran siete firmas italianas. Asimismo, el organismo ha extendido la invitación formal a plataformas de comercio electrónico y operadores móviles para evaluar la viabilidad práctica y la experiencia de usuario bajo entornos comerciales estrictamente controlados.
Marco regulatorio y coexistencia con el ecosistema cripto
La decisión final de emitir la moneda no depende exclusivamente de las capacidades técnicas del BCE. El Consejo de Gobierno solo podrá dictaminar la emisión una vez culminen las negociaciones legislativas en Bruselas entre el Parlamento Europeo y el Consejo de la Unión Europea. La aspiración institucional es cerrar el marco regulatorio antes de concluir el presente ejercicio legislativo.
Este debate institucional coincide con la implementación del Règlement MiCA, la normativa comunitaria que establece estándares claros para activos virtuales y stablecoins privadas en el territorio común. A diferencia de las criptomonedas descentralizadas como Bitcoin, el euro digital operaría como dinero público directo de curso legal, diseñado para complementar el efectivo físico y dotar al sistema financiero de una alternativa pública completamente interoperable con el sector bancario tradicional.
El papel de la innovación y la educación financiera
El advenimiento del dinero emitido digitalmente por bancos centrales (CBDC) transforma profundamente la comprensión pública del dinero. Ante esta transformación estructural, entender los fundamentos monetarios y las diferencias operativas entre depósitos bancarios, activos descentralizados y dinero emitido por el Estado resulta vital para cualquier usuario que desee proteger y construir su cartera con solvencia.
Para profundizar en los aspectos tecnológicos, desde la computación distribuida hasta la privacidad financiera en los entornos digitales, la formación abierta a través de plataformas como Académie Bit2Me permite a ahorradores y empresas familiarizarse con las tecnologías que redefinirán el comercio transfronterizo en la próxima década.
Questions fréquentes
L'euro numérique remplacera-t-il l'argent liquide traditionnel ?
No. El Banco Central Europeo ha reiterado formalmente que el euro digital servirá como un complemento tecnológico al dinero en efectivo físico, nunca como su sustituto. Los billetes y monedas tradicionales continuarán emitiéndose y respaldándose con total normalidad para garantizar la inclusión financiera.
¿Cuándo comenzará a utilizarse el euro digital por los ciudadanos?
El calendario previsto por el regulador proyecta un programa piloto restringido con transacciones reales en 2027, involucrando a personal institucional y operadores comerciales específicos. El lanzamiento generalizado para el público común y las empresas podría comenzar a partir de 2029, sujeto a la aprobación de la normativa comunitaria.
¿Es el euro digital una criptomoneda como Bitcoin?
No. Las criptomonedas operan en su mayoría de forma descentralizada sin emisor central, mientras que el euro digital consistirá en un pasivo directo del Banco Central Europeo con equivalencia exacta a 1 euro. No tiene carácter especulativo ni fluctuará frente a la moneda física oficial.
La iniciativa del euro digital pone de manifiesto la urgencia de la Unión Europea por blindar su autonomía tecnológica frente a competidores extranjeros. A medida que avancen las negociaciones parlamentarias y comiencen las primeras pruebas reales, la banca comunitaria sentará las bases de un sistema de pagos más resiliente ante los desafíos geopolíticos de este siglo.
L'investissement en cryptoactifs n'est pas entièrement réglementé, peut ne pas convenir aux investisseurs particuliers en raison de la forte volatilité et il existe un risque de perdre tous les montants investis.
Des outils d'intelligence artificielle générative ont été utilisés pour créer cet article.