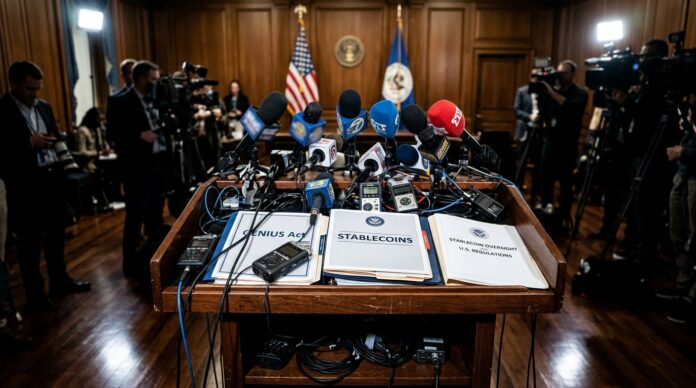
Le Bureau du contrôleur de la monnaie des États-Unis a finalisé le cadre réglementaire relatif à la loi GENIUS. Ce cadre établit des directives strictes concernant les réserves, les procédures de rachat et la gestion des risques opérationnels pour les émetteurs de stablecoins de paiement opérant sous supervision fédérale à compter du 18 janvier 2027.
Le secrétaire au Trésor américain, Scott Bessent, a salué cette avancée réglementaire comme un tournant décisif pour le système financier moderne. Il a établi un parallèle historique direct entre cette initiative et la loi sur la monnaie nationale de 1863, promulguée sous la présidence d'Abraham Lincoln, qui a instauré un système fédéral d'émission de titres par les banques. Il a expliqué que le nouveau cadre réglementaire vise à étendre cet ordre et ce cadre juridique au secteur des monnaies numériques émises par des entités privées.
Un parallèle historique avec le secteur bancaire de 1863
Le parallèle établi par le département du Trésor place le débat sur les actifs numériques au cœur de la souveraineté monétaire américaine. En 1863, la fragmentation des monnaies émises par les banques locales a engendré des frictions économiques et des risques de liquidité qui ont nécessité une solution unifiée au niveau fédéral. Avec la publication de la Règlement final de l'OCC sur la loi GENIUSL’organisme de réglementation vise à normaliser les exigences applicables aux émetteurs de jetons indexés sur le dollar opérant à l’échelle mondiale.
Jonathan Gould, contrôleur de la monnaie, a souligné que ces dispositions offrent un cadre clair et pratique pour favoriser l'innovation dans les paiements. Cette mesure vise à stabiliser les marchés financiers et à garantir que les émetteurs disposent de bilans audités et d'une capacité technique vérifiée avant de commercialiser des jetons auprès des particuliers ou des institutions.
exigences opérationnelles, réserves et surveillance fédérale
La réglementation de l'Office of the Comptroller of the Currency (OCC) détaille la structure des réserves garantissant chaque unité numérique en circulation. Les émetteurs seront soumis à des audits périodiques afin de vérifier qu'ils maintiennent un solde liquide et facilement disponible d'actifs sûrs, permettant un remboursement immédiat au pair en cas de tensions sur le marché.
En vertu de ces dispositions, les banques nationales, les caisses d'épargne fédérales et les succursales fédérales d'entités étrangères peuvent s'intégrer pleinement à l'écosystème de règlement en ligne. Par ailleurs, les institutions financières non bancaires et certains émetteurs internationaux doivent obtenir une autorisation formelle pour continuer à proposer des solutions de paiement numérique aux États-Unis.
Impact sur les paiements numériques et le calendrier 2027
Le calendrier institutionnel prévoit une période d'adaptation technique jusqu'au 18 janvier 2027, date à laquelle des sanctions directes seront appliquées aux entités non autorisées. Les organisations devront soumettre leurs contrats intelligents, leurs infrastructures de conservation et leurs états financiers à l'approbation explicite des autorités fédérales compétentes.
Cette transition coïncide avec l'adoption croissante des jetons liés aux monnaies fiduciaires dans les transactions transfrontalières et les transferts de fonds d'entreprises. Vous pouvez en apprendre davantage sur ces mécanismes de paiement numérique en consultant les supports de formation disponibles sur [lien manquant]. Académie Bit2Me, où les différences structurelles entre les blockchains publiques et privées sont détaillées.
Le contexte international relatif au règlement MiCA
La stratégie promue à Washington converge temporairement avec le cadre réglementaire déjà opérationnel dans l'Union européenne. MicaLe règlement de l'UE définit précisément le régime applicable aux jetons de monnaie électronique et aux jetons adossés à des actifs, exigeant des promoteurs qu'ils mettent en place des garanties solides auprès des établissements de crédit.
Contrairement à l'Europe, où les exigences prudentielles sont déjà applicables aux prestataires de services utilisant des crypto-actifs, le modèle américain dépendra de l'interaction entre les autorités de supervision bancaire traditionnelles et les développeurs de logiciels financiers jusqu'à son déploiement complet, prévu pour 2027.
Questions fréquentes
Quelles sont les exigences de la nouvelle réglementation pour les émetteurs de stablecoins ?
Les entreprises doivent obtenir une autorisation formelle préalable, maintenir des réserves vérifiables et auditées en actifs liquides, garantir des droits d'échange équivalents à la valeur nominale et se soumettre à une supervision opérationnelle continue de l'Office of the Comptroller of the Currency.
À partir de quand ce règlement deviendra-t-il obligatoire ?
Le cadre réglementaire issu de la loi GENIUS devrait être pleinement mis en œuvre à compter du 18 janvier 2027. Toute activité exercée sans licence fédérale après cette date entraînera des sanctions administratives et juridiques pour les entités concernées.
Ce règlement concerne-t-il les entités opérant dans l'Union européenne ?
Aux États-Unis, la réglementation de l'OCC s'applique aux émetteurs étrangers qui y distribuent des services. Dans l'Union européenne, les transactions en stablecoins sont régies directement et principalement par les normes obligatoires définies dans le règlement MiCA.
L’établissement d’une réglementation fédérale spécifique pour les actifs stables ouvre la voie à une convergence encadrée entre les systèmes bancaires traditionnels et les réseaux décentralisés. L’exigence de réserves transparentes et de processus de contrôle réguliers redéfinit l’infrastructure des paiements numériques transfrontaliers.
L'investissement en cryptoactifs n'est pas entièrement réglementé, peut ne pas convenir aux investisseurs particuliers en raison de la forte volatilité et il existe un risque de perdre tous les montants investis.
Des outils d'intelligence artificielle générative ont été utilisés pour créer cet article.