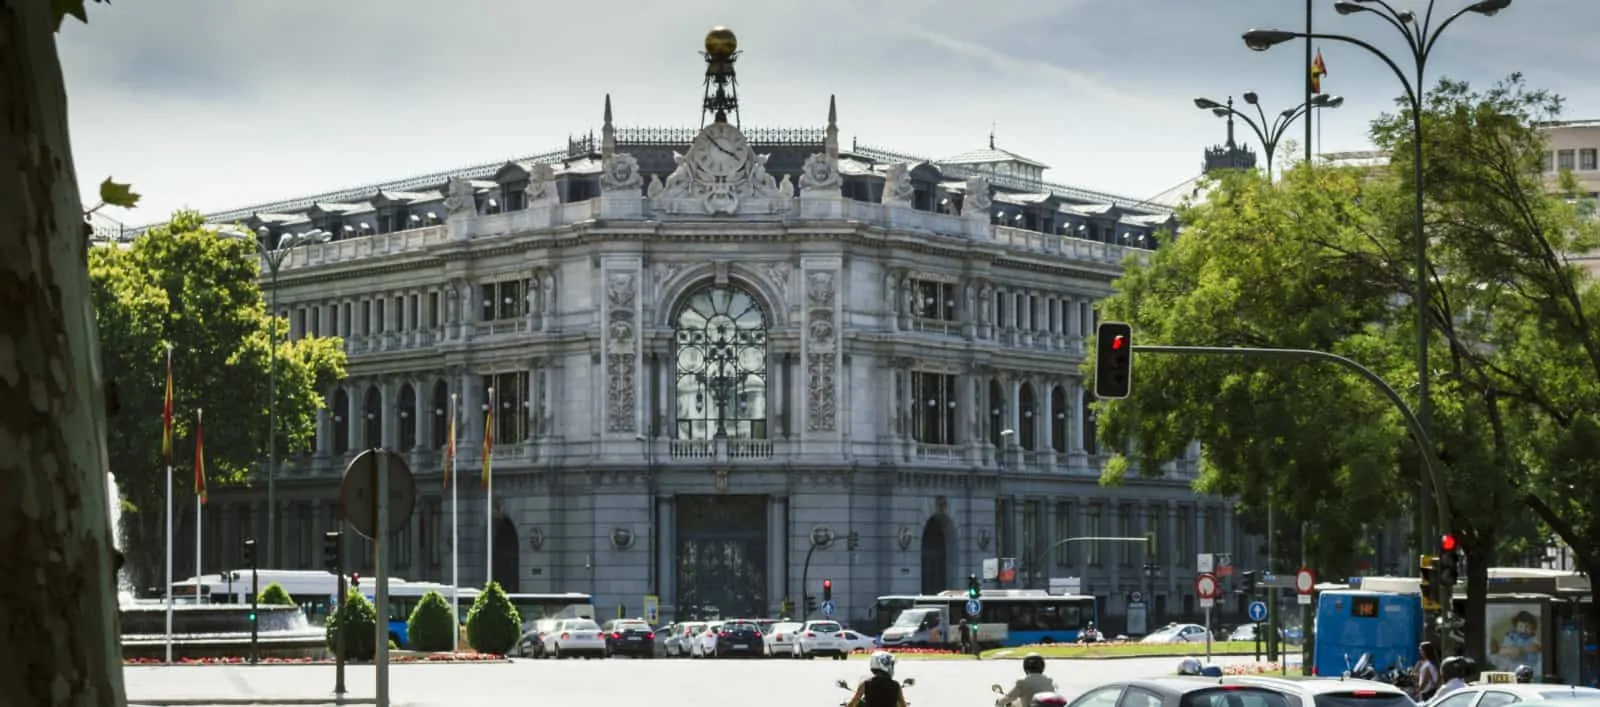
La Banque d'Espagne présente un document dans lequel elle révèle des arguments possibles qui amènent les gouvernements à débattre de la création de leur propre monnaie CBDC.
La demande croissante de la société pour les paiements numériques conduit de nombreuses banques centrales du monde entier à envisager sérieusement de créer et de mettre en œuvre leur propre monnaie numérique CBDC (Monnaie numérique de la banque centrale), afin de maintenir sa souveraineté et sa stabilité économique. La Banque d’Espagne n’échappe pas à cette demande, qui a récemment publié un rapport intitulé «Une introduction au débat actuel sur la monnaie numérique de la banque centrale (CBDC)», où il explique les motivations et les besoins possibles qui pourraient conduire à l'émission de sa propre monnaie numérique, malgré le fait qu'il ait résisté à la création d'une telle monnaie pendant plusieurs années.
La Banque d'Espagne considère que la création d'une CBDC nécessite une définition claire qui permette à l'État et aux autres entités de fonctionner correctement avec elle, car elle a souvent tendance à être confondue entre un actif numérique et un mécanisme de change en raison de sa valeur. double nature. De même, la banque fait valoir qu'au-delà de l'existence de Stablecoins privé ou la technicité qu'une CBDC peut apporter à la politique bancaire actuelle, il est nécessaire de définir une véritable raison ou pourquoi qui justifie adéquatement la création et la mise en œuvre de ce type de monnaie.
En 2018, la Banque d'Espagne a fait valoir que la création d'une monnaie numérique serait essentielle au développement de la politique monétaire de l'institution, mais qu'elle était prudente quant à sa mise en œuvre en raison des risques et de l'incertitude importants que sa création d'une CBDC entraîne. . Voyons maintenant si la perception de cette entité concernant les monnaies numériques évolue actuellement.
Il peut vous intéresser: La Banque centrale du Japon envisage la création d'une monnaie CBDC pour le yen numérique
Le besoin des banques centrales d’une CBDC augmente
Ce n’est un secret pour personne que les banques centrales et les institutions gouvernementales n’ont jamais accepté l’utilisation de crypto-monnaies telles que Bitcoin, et beaucoup moins en sont devenus fans. De même, l’arrivée d’une nouvelle vague d’actifs cryptographiques, appelés stablecoins, a amené les banques et les gouvernements à concentrer leur intérêt sur la création de leur propre monnaie numérique, qui servirait de barrière pour éloigner la menace que représentent les projets mondiaux et privés, comme comme Libra, pourraient affecter la souveraineté et la stabilité économique de leurs nations.
Ainsi, depuis 2013, les banques étudient la possibilité de créer leurs propres monnaies numériques grâce à l’utilisation et à l’adoption de la technologie. la blockchain en terrain de jeu, accentuant cet intérêt depuis que les entreprises privées ont commencé à annoncer leurs projets cryptographiques. Plus précisément, la plupart des gouvernements considèrent le projet Libra de Facebook comme une menace majeure pour le bon fonctionnement des systèmes de paiement, en raison des mauvaises politiques de sécurité de l'entreprise, comme elle l'a démontré à maintes reprises dans le passé. mauvaise gestion et vente des données personnelles des utilisateurs du réseau.
Bien que cette menace en elle-même ne soit pas considérée par la Banque d’Espagne comme suffisante pour justifier la création de sa propre CBDC, elle fait partie des motivations possibles qui pourraient la conduire à mettre en œuvre une nouvelle monnaie numérique.
Autres justifications pour créer une CBDC
Au-delà de la concurrence avec un stablecoin, la Banque centrale d'Espagne affirme que l'étude de cas et d'initiatives potentiels tels que ceux développés autour d'un groupe de banques centrales du monde entier est une grande motivation pour mener à bien le développement de projets impliquant la création de. une monnaie numérique avec un certain degré « d’urgence ».
En ce sens, la Banque d'Espagne identifie 3 justifications possibles qui conduisent à la mise en place d'une CBDC nationale voire universelle. Premièrement, le utilisation de l'argent liquide dans des sociétés comme la Suède et la Norvège, qui ont atteint le point où plusieurs entreprises n'acceptent plus les espèces comme moyen de paiement, la création d'une CBDC peut donc être considérée comme une alternative sûre pour continuer à fournir à la population un accès à un moyen de paiement. échange de valeur et paiement de prestations publiques et sans risques.
De même, la nécessité de lutter problèmes d’inclusion financière et de débancarisation qui sont vécues à travers le monde dans diverses sociétés peuvent conduire à la mise en œuvre d’une CBDC. Dans les pays en développement, l’accès aux systèmes financiers traditionnels est assez difficile pour une grande partie de la société, c’est pourquoi ils dépendent essentiellement de la disponibilité de liquidités, qui sont également souvent rares ou coûteuses. Par conséquent, dans ce scénario, la création d’une CBDC peut conduire à l’inclusion bancaire et financière d’une grande partie de la société qui le mérite et contribuer de manière significative au développement continu des nations.
D'autre part, la Banque d'Espagne considère également que la mise en place d'une CBDC améliorera les processus de identification des clients et des utilisateurs qui évoluent au sein des systèmes économiques, ce qu’ils ne peuvent certainement pas réaliser avec l’utilisation de liquidités ou de monnaie fiduciaire. De même, en utilisant une monnaie numérique, le système financier actuel peut surmonter les problèmes actuels qui surviennent au sein des systèmes nationaux de paiement de détail et de gros et des systèmes de paiement transfrontaliers.
Analyse des risques de la Banque d'Espagne concernant une CBDC
Tout en soulignant les aspects d’intérêt mondial qui justifient la création et la mise en œuvre d’une monnaie numérique, la Banque d’Espagne réalise également une analyse approfondie des conséquences et des risques possibles que pourrait entraîner la création d’une nouvelle monnaie.
Par exemple, le déplacement des dépôts bancaires ou la fuite des dépôts du système bancaire à un moment donné sont quelques-unes des préoccupations qui sont évaluées et débattues. De même, les coûts de création et de maintien de l’infrastructure technologique nécessaire à la mise en œuvre d’une CBDC font également partie des préoccupations soulevées.
En résumé, même si la Banque d’Espagne n’a pas parlé ouvertement de la création d’une CBDC pour l’euro numérique, elle présente les bases d’un éventuel débat qui justifierait la mise en œuvre d’une telle CBDC dans un avenir pas trop lointain.
Enfin, ce sont les commentaires et les actions entreprises par la Banque centrale européenne qui suggèrent la probabilité qu'un euro numérique soit lancé via une CBDC, qui fonctionnerait également dans le système de paiement. Chaîne EURO basé sur la technologie du grand livre distribué (DLT).
Continuer la lecture: LBCOIN semble être le cheval gagnant des CBDC