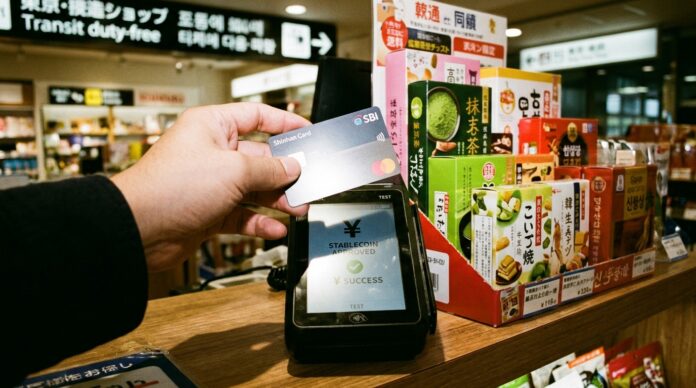
L'émetteur sud-coréen Shinhan Card et des filiales du conglomérat financier japonais SBI ont signé une alliance stratégique pour tester les paiements en stablecoins indexés sur le yen japonais. Cette initiative vise à faciliter les achats des voyageurs et à accélérer les règlements commerciaux transfrontaliers entre la Corée du Sud et le Japon, réduisant ainsi les coûts et les frictions liées aux taux de change.
Ce projet pilote évaluera tout, des paiements par carte adossés à des crypto-actifs aux transferts directs entre portefeuilles numériques, en analysant également l'efficacité des contrôles contre le blanchiment d'argent et la prévention de la fraude dans les transactions internationales à volume élevé.
Tests pilotes de stablecoins pour le tourisme transfrontalier
Le géant sud-coréen des cartes de crédit Shinhan Card a signé un accord bilatéral avec SBI VC Trade et SBI XDC Network APAC pour Tests de paiements en stablecoin yen pour les voyageurs et les règlements commerciaux transfrontaliersCe cadre de collaboration envisage la mise en œuvre de cas d'utilisation pratiques englobant les paiements conventionnels via des cartes connectées à des portefeuilles d'actifs numériques, les règlements de portefeuille à portefeuille sans intermédiaires bancaires traditionnels et la rationalisation des encaissements entre détaillants dans les deux pays asiatiques.
L'un des principaux objectifs des entités participantes est d'évaluer rigoureusement la robustesse des outils de conformité réglementaire. Lors des essais techniques, les protocoles de lutte contre le blanchiment d'argent (LCB) et les systèmes automatisés de détection des fraudes financières seront examinés en détail. Les deux entreprises visent à vérifier que la rapidité opérationnelle inhérente aux réseaux blockchain permet de respecter les normes de sécurité exigées par les autorités de réglementation d'Asie de l'Est.
Shinhan Card est l'une des plus importantes sociétés de cartes de crédit de Corée du Sud, tandis que SBI Group est un conglomérat japonais de premier plan actif dans les secteurs bancaire, du courtage, de l'assurance et des plateformes d'échange de cryptomonnaies. La fusion de ces infrastructures représente une avancée majeure vers la normalisation de la monnaie programmable dans le quotidien de millions d'utilisateurs qui franchissent ces frontières chaque année.
Un flux massif de touristes entre la Corée du Sud et le Japon
Le choix du corridor Corée du Sud-Japon témoigne d'un essor touristique et économique quasi sans précédent sur le continent. Le flux combiné de voyageurs entre les deux pays a généré plus de 10 millions d'arrivées au cours des huit premiers mois de l'année, selon les chiffres officiels publiés par les agences de tourisme gouvernementales des deux pays. Ce volume massif de voyages entraîne généralement des frais de change élevés, des délais de traitement des devises et des marges opérationnelles qui augmentent le coût des dépenses de détail transfrontalières.
Les données officielles révèlent que la Corée du Sud a consolidé sa position de premier pays d'origine des touristes étrangers au Japon, avec 7,42 millions d'arrivées cumulées. Le Japon, quant à lui, se classe au deuxième rang des pays d'origine des touristes au Japon, avec 2,7 millions de visites. Dans ce contexte, le remplacement progressif des circuits bancaires traditionnels par des actifs adossés à des monnaies fiduciaires devrait transformer les habitudes de consommation internationales.
Pour les utilisateurs souhaitant comprendre le fonctionnement des outils d'émission et de conservation de ces actifs stables, des ressources pédagogiques telles que Académie Bit2Me Ils proposent des analyses détaillées des infrastructures décentralisées et des monnaies tokenisées. À cet égard, la coopération public-privé en Asie démontre comment les passerelles technologiques permettent de résoudre des problèmes monétaires concrets pour des millions de citoyens, sans recourir à la spéculation.
La maturité institutionnelle de Shinhan et de SBI dans le domaine des actifs numériques
L'alliance annoncée ne constitue pas un développement isolé, mais s'appuie plutôt sur les avancées technologiques réalisées par les deux consortiums ces dernières années. Shinhan Card avait déjà annoncé en avril la réussite d'une précédente preuve de concept axée sur les paiements en stablecoins et le règlement transfrontalier, confirmant ainsi la faisabilité architecturale du règlement des échanges commerciaux sur des réseaux décentralisés à haute performance sans perturber les systèmes de paiement traditionnels des commerçants.
De son côté, SBI VC Trade a franchi une étape réglementaire cruciale en mars 2025 en obtenant son agrément officiel en tant que premier prestataire de services d'échange d'instruments de paiement électronique au Japon, conformément au cadre de supervision rigoureux du pays. Cet agrément l'a autorisée à gérer légalement des stablecoins tels que l'USDC au Japon, établissant ainsi des précédents essentiels pour l'intégration des stablecoins libellés en yens.
La progression concertée de ces institutions permet à la finance traditionnelle de se connecter à l'écosystème des actifs numériques de manière réglementée et évolutive. Au lieu de recourir à des circuits parallèles non supervisés, les banques commerciales et les prestataires de services de paiement tirent parti de la transparence de la blockchain pour offrir aux clients finaux une expérience similaire à celle de leur carte de débit habituelle, mais avec des coûts d'intermédiation considérablement réduits.
Le contexte réglementaire mondial et le contraste avec le cadre européen MiCA
L'adoption institutionnelle des stablecoins pour le tourisme en Asie se déroule en parallèle du déploiement réglementaire en Europe avec la mise en œuvre intégrale du règlement MiCA (Markets in Crypto Assets Regulation). Si les législations bancaires japonaises et sud-coréennes ont défini des catégories spécifiques pour les instruments de paiement électroniques tokenisés, l'Union européenne a strictement réglementé les jetons de monnaie électronique (EMT) et les jetons adossés à des actifs (ART).
Au sein de l'Union européenne, toute entité émettant ou distribuant des stablecoins doit se conformer à des exigences rigoureuses concernant les réserves auditées détenues par les établissements de crédit, la transparence de la gouvernance et les plans de remboursement immédiat au pair pour les détenteurs. Ce régime vise à protéger les consommateurs contre les risques de décalage de liquidité, en consolidant un environnement où les plateformes enregistrées opèrent en toute sécurité juridique. Les initiatives asiatiques suivent ce même principe prudentiel : atténuer le risque systémique tout en optimisant l'efficacité des paiements.
Comprendre les différences entre les cryptomonnaies réglementées et les actifs volatils est essentiel pour évaluer l'avenir de la monnaie numérique. Sur des plateformes telles que news.bit2me.com Il est possible de suivre l'évolution de ces politiques transfrontalières qui, tôt ou tard, façonneront la manière dont les citoyens européens consomment des biens et des services lorsqu'ils voyagent à l'étranger en utilisant des infrastructures basées sur les cryptomonnaies.
Questions fréquentes
Pourquoi Shinhan Card et SBI testent-elles des stablecoins en yen pour les touristes ?
Ces entités visent à réduire les frais de change élevés et les délais associés aux réseaux bancaires traditionnels. Grâce aux stablecoins en yens, les touristes peuvent régler leurs achats dans les commerces japonais avec un règlement immédiat, une plus grande transparence des taux de change et des coûts de transaction transfrontaliers réduits entre les deux pays.
Qu’est-ce qui différencie ces stablecoins des crypto-actifs volatils ?
Ces stablecoins maintiennent leur valeur indexée sur une monnaie fiduciaire officielle, en l'occurrence le yen japonais, grâce à des réserves auditées. Contrairement à des actifs comme le Bitcoin, leur objectif est de servir de moyen d'échange stable et sécurisé pour les transactions commerciales, sans fluctuations de prix.
Comment ces essais s'inscrivent-ils dans le cadre de la réglementation des paiements numériques ?
Ces essais sont menés dans le respect de cadres réglementaires stricts, tels que la supervision des instruments de paiement électronique au Japon. Les entités auditent les dispositifs de lutte contre le blanchiment d'argent et la fraude afin de garantir la conformité des transactions aux directives financières officielles en vigueur.
La collaboration entre Shinhan Card et le groupe SBI illustre la progression constante des technologies numériques dans l'économie réelle. Loin de se limiter aux transactions, les stablecoins indexés sur les monnaies nationales démontrent leur potentiel pour optimiser les infrastructures de paiement essentielles dans des secteurs clés tels que le tourisme et le commerce international.
Avec la maturation des cadres réglementaires en Asie et en Europe sous l'égide de MiCA, les liens entre les services bancaires traditionnels et les registres distribués se renforcent. L'expérience des voyageurs sur le corridor Séoul-Tokyo pourrait servir de modèle opérationnel pour les futurs corridors de paiement transfrontaliers dans d'autres régions du monde.
L'investissement en cryptoactifs n'est pas entièrement réglementé, peut ne pas convenir aux investisseurs particuliers en raison de la forte volatilité et il existe un risque de perdre tous les montants investis.
Des outils d'intelligence artificielle générative ont été utilisés pour créer cet article.